
支付轨道正在加速跨境互联,但合规管理的难度并未随之下降,反而在迅速上升。巴西针对虚拟资产服务商的PIX新许可规则已于2026年2月2日正式生效,并开启长达270天的过渡窗口,截止日期为2026年10月30日。提供PIX服务的机构在与虚拟资产交易对手方开展业务前,必须满足新的授权与尽职调查要求;未能按期达标的服务商,将面临被排除在巴西金融体系之外的风险。对部分市场参与者而言,运营层面的冲击早在完全合规截止日之前就已显现。这正是“监管漂移”最直观的样子。
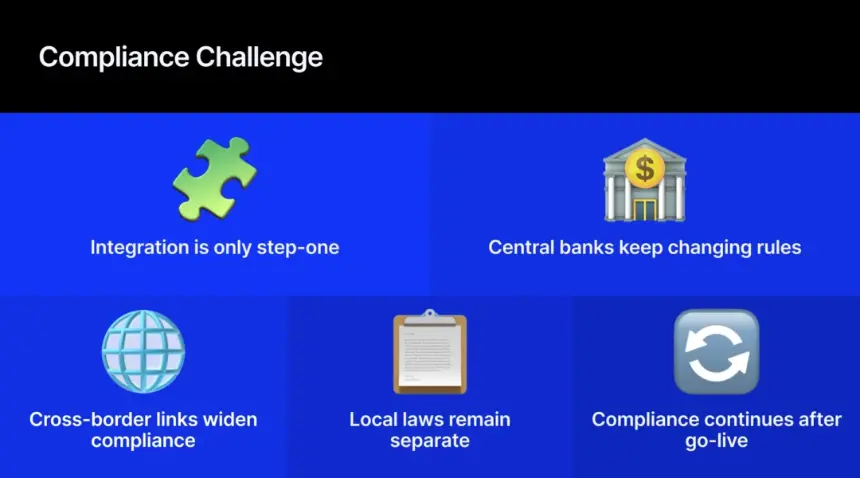
进入新兴市场的全球商户,往往把合规视为一次性任务:完成技术对接、法务签字确认,问题就算解决了。但巴西、哥伦比亚和东南亚过去几年的实际情况表明,规则并不会“一次性解决”。
南美:PIX效应及其后续影响。巴西的PIX展示了国家主导的即时支付体系能以多快的速度重塑市场。自2020年上线以来,PIX已触达巴西超过90%的成年人口,超越银行卡成为电商首选支付方式,并持续扩张:通过PIX Automatico支持周期性付款,通过PIX Parcelado呈现类分期行为。每一次功能新增,都会给银行、支付处理商及其商户客户带来新的技术要求与参与门槛调整。
2025年11月,巴西进一步收紧监管。巴西央行发布的三项决议要求以PIX服务提供商身份运营的机构,须在2026年2月前确保所有虚拟资产交易对手方获得适当牌照,否则将面临前述后果。对许多机构来说,这一截止日期到来时通知时间相当有限。自2026年初起,PIX也开始跨境运行。巴西将该体系延伸至阿根廷,允许巴西用户通过二维码向阿根廷商户付款并自动完成货币兑换。原本的国内支付轨道,如今对任何在南美走廊运营的机构都带来了跨境合规义务。这还只是单一银行的早期部署,而非整个体系的全面外扩,但它释放出一个信号:一条国内支付轨道,足以给在该走廊运营的服务商带来跨境合规考量。
哥伦比亚正走在相似的道路上。哥伦比亚即时支付体系Bre-B于2025年上线,从一开始就强制要求互操作性。P2P使用量在2026年是否会密集到足以大规模替代银行卡,仍是未知数;但把Bre-B当作可选对接项的商户,实际上是在押注这一临界点会比巴西经验所显示的更晚到来。
东南亚:六个市场,六本规则手册。东南亚以更大规模复刻了同样的模式,且目前的标准化程度远低于南美。印尼央行强制推行的QRIS在推出后数年即连接了4000万商户。越南2025年二维码交易量增长62%,交易金额增长151%。泰国的PromptPay在一个7200万人口的国家里,日均处理超过7400万笔交易。这些国内体系如今正在相互连接,而这又催生了自身的合规层。到2025年底,东盟已建立29条跨境支付连接:泰国用户可通过扫描PayNow码,用PromptPay向新加坡商户付款;印尼用户也可以在马来西亚通过QRIS完成支付。
由国际清算银行(BIS)主导、总部设于新加坡的Project Nexus,正在建设一个多边枢纽以取代这种碎片化格局。2026年2月,印尼作为第六个参与方加入。Nexus标准化的是“管道”:支付指令如何在各国系统之间传递。但它本身并不会统一各条支付轨道背后的监管框架。外汇规则、数据本地化要求和欺诈责任,仍由各国央行各自掌握。管道实现了互操作,法律并没有。
前进方向是更强的连通性。但更多连接意味着更宽的合规边界,而不是更简单的合规环境。
保持与时俱进。进入这些市场的技术门槛从未如此之低。接入PIX或QRIS只是基本入场券:多数服务商都能证明自己做到了。但这恰恰是错误的评估对象。真正重要的问题是:第十八个月会发生什么——当央行发布一项新决议,或者一条跨境连接上线并附带一项在最初对接方案中无人标注的合规要求时,你怎么办?
这对服务商提出的要求,与其说是技术能力,不如说是“存在感”。巴西、印尼或越南的监管变化不会用英文、也不会按商户规划周期的节奏提前公告。它们来自与央行、当地法律顾问以及支付体系本身的关系。那些应对得当的商户,在选择服务商时往往会问一组不同的问题:不只是“你们能把我们接入这些支付轨道吗?”,而是“你们是如何应对2026年2月PIX截止日的?”或者“当印尼央行更新QRIS参与要求时,你们的流程是什么?”这些答案会揭示:合规究竟被当作一次性的搭建任务,还是一项持续进行的工作。对接并不会在上线时结束。在这样节奏的市场里,它其实永远不会真正结束。
对加密行业而言,这一趋势尤为关键。虚拟资产服务商被纳入PIX等国家即时支付体系的许可与尽职调查框架,意味着加密企业与传统支付轨道之间的边界正在被重新划定;而当二维码网络跨境互联、Nexus等多边枢纽推进时,涉及稳定币结算、虚拟资产托管与跨境资金流动的合规责任,将同时受到多国央行规则约束。谁能把合规当作长期运营能力而非一次性接入项目,谁才更有可能在这轮跨境支付重构中留在牌桌上。