

链上 Pre-IPO 永续合约定价机制对比:Trade[XYZ]、Ventuals 与 Aster 风险全景
导语:Beosin 最新分析指出,链上永续合约平台推出的 Pre-IPO Perpetual(IPOP)以稳定币结算,围绕私有公司“预期上市价值”形成合成衍生品。其核心价格链路为外部参考价、预言机价格、标记价格、资金费率与最终结算。目前主流平台 Trade[XYZ]、Ventuals、Aster 的定价机制、数据依赖与风险控制各有差异,本文按新闻视角梳理其运行逻辑与潜在风险。
一、价格概念厘清
- 成交价格:订单簿真实撮合形成,反映短期供需、杠杆与流动性溢价。
- 预言机价格(Oracle price / Reference price):平台依据外部估值、股票价格或内部模型发布的参考值,常用于资金费率及其他价格计算。
- 标记价格(Mark price):用于保证金、强平、止盈止损触发和未实现盈亏。
- 外部价格(External price):外部市场输入数据,用于得出预言价格和标记价格;公司正式上市后,正常开市时外部价格等于预言机价格。
二、Trade[XYZ]:采用预言机价格为锚加内部价格发现
Trade[XYZ] 的永续合约通过 Hyperliquid HIP-3 部署,采用 USDC 保证金和结算。官方文档将价格输入分为 oracle、mark 和 external price,并由 HyperCore 处理撮合、资金费率转移、强平和自动减仓。
1. 预言机价格:外部市场开放时,Relayer 从多个交易场所、市场和机构数据提供商获取底层资产价格,并把外部推导的公允价作为 oracle price。外部数据不可用时,oracle 采用内部定价机制,从最近一次外部价格开始,用连续时间指数加权机制向订单簿 impact price 方向推进。Impact Price Difference 公式如下:
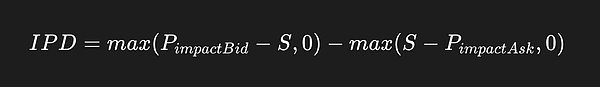
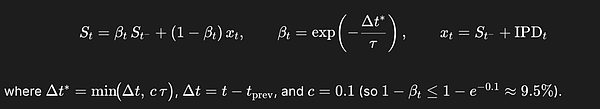
其中,S 是当前 oracle price,官方文档给出的时间常数为 30 分钟;impactBid/Ask price 是完成影响名义金额所需的平均执行价格,当某一侧深度不足时,该侧贡献设为零。外部数据恢复后,oracle 在下一次 tick 切回外部推导价格。IPOP 合约初始价格并无参考,实际上由 Trade[XYZ] 自行决定;有了初始价格后,交易者提交订单开始交易,平台再计算订单簿 impact bid price 和 impact ask price,进而计算预言机价格。
2. 标记价格:Trade[XYZ] 的标记价格用于保证金、强平、触发单和未实现盈亏,定义为三个数据的中位数:oracle price;oracle price 加上 150 秒连续时间 EMA 的 basis,其中 basis 是永续中间价减 oracle price;best bid、best ask 和 last trade 三者的中位数。Relayer 每次发布前两个数据,Hyperliquid 协议计算第三个数据,再取三者中位数。Relayer 更新受到当前值 ±50 bps 的跳变限制,以降低单次异常更新造成的价格跳跃。
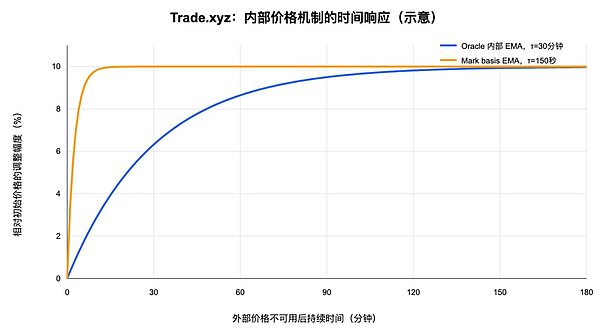
从上图可见,30 分钟时间常数的 Oracle 变化比 150 秒 Mark basis 变化慢得多。标记价格可较快反映短期基差,预言机价格则提供更慢、更平滑的参考锚。
3. 价格发现区间:Trade[XYZ] 的价格发现区间在外部和内部定价时段都会限制标记价格波动,瞬时边界为参考价上下波动的 1/最大杠杆。例如最大杠杆 20 倍时,当前可交易区间约为参考价的 ±5%。对于没有 external price 的 Pre-IPO 市场,内部时段开始时的参考价是该市场设定的 initial reference price。当 oracle 接近边界并达到阈值时,系统把参考价重新锚定到边界,建立新的价格窗口。每个市场分别配置向上和向下的 reset 次数;次数用尽后,边界变成硬上下限,直到有外部定价。
4. Pre-IPO 市场参数:Trade[XYZ] 的 Pre-IPO specification index 为每个市场公开 initial price、discovery bound、最大 reset 次数、funding multiplier、最大杠杆、oracle threshold、上市宽限期等参数。例如文档列出的 SPCX 初始价格为 150 美元、发现边界 ±30%、最多 3 次 reset、funding multiplier 0.5、严格逐仓、最大杠杆 5 倍。不同市场参数可能并不相同。
已发生争议事件:上市前 SpaceX 股本增加 10%,但 Trade[XYZ] 并不提供 rebase 机制或修改参数,导致 SpaceX Pre-IPO 永续合约价格下跌,用户承担了价格下跌损失。
5. External price:External Price 是与 oracle 和 mark price 并列发布的独立输入,等于最近一次外部市场公允价。外部市场开放时,external price 与 oracle price 相同;外部市场关闭时,external price 固定在外部收盘价,而 oracle 继续通过内部机制推进。
三、Ventuals:采用 Notice 数据与标记价 EMA 的加权预言机价格
Ventuals 明确说明,私有公司合约交易的是 valuation,而不是 shares,合约价格等于公司估值除以 10 亿。例如 SpaceX 公司估值为 420.69B 美元时,1 SPACEX 合约价格为 420.69 美元。其 IPOP 定价机制相对简单:
1. 预言机价格:外部数据与标记价的 2 小时 EMA 值加权。公式如下:
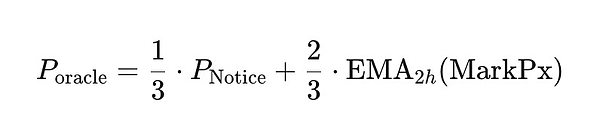
其中 Notice 是外部数据供应商,至少每分钟轮询一次,数据包括二级市场交易、二级买卖报价、官方融资公告、共同基金估值、409A 估值以及相关上市公司表现。综合值约每 3 秒推送到链上,并用于资金费率计算。该设计使预言机价格并非完全由外部私募估值决定,也非完全由链上价格决定,而是允许市场价格逐渐改变参考值。Ventuals 解释称,Pre-IPO 资产没有 BTC 那样的高流动性现货市场,但融资轮次和二级市场仍包含真实信息;同时,IPOP 交易价格可能与公开市场首次定价存在差异。
不过,由于依赖外部数据喂价,Notice 也成为定价风险环节。此前 Ventuals 的 SpaceX IPOP 因 Notice 返回错误数据,且该合约流动性较低,持仓量不到 290 万美元,价格闪崩 45%。
2. 标记价格:Ventuals 的标记价格用于保证金、强平、触发单、资金费率和未实现盈亏,约每 3 秒更新一次。公式为:
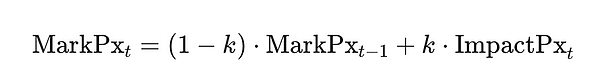
其中 ImpactPx = median(impactBidPx, impactAskPx),k 为动态调整系数。系数 k 根据 impact price 与 1 分钟 EMA 的短期偏离动态调整:
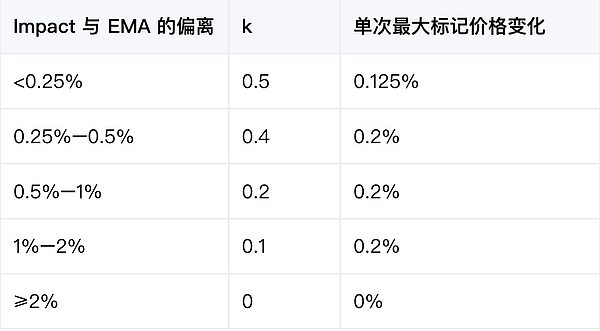
偏离越大,标记价格越会追随瞬时 impact price。换言之,突然出现的大单或薄盘口冲击,需要持续一段时间才能进入强平和未实现盈亏的参考价。
3. 标记价格区间与速度限制:Ventuals 将标记价格限制在预言机价格的 ±20% 区间。该约束在 Hyperliquid 的订单和撮合引擎层面执行,最高可挂多单价格不超过 oracle 上方 20%,最低可挂空单价格不低于 oracle 下方 20%。此外,Ventuals 规定标记价格每 3 秒更新最多移动 1%。这形成三重保护:impact 平滑、相对 oracle 的价格带、更新速度上限。
4. 资金费率:Ventuals 每小时结算资金费率。合约高于 oracle 时,多头向空头支付;低于 oracle 时,空头向多头支付。资金直接在交易者之间转移。Ventuals 在 Hyperliquid 资金费率公式上增加动态 multiplier,并根据约每秒采样的平均标记价格与预言机价格的偏差进行调整:偏离低于 5% 时,multiplier 设置为使年化资金费率约为 15%;偏离 5% 至 19% 时,multiplier 按指数曲线增加;偏离超过 19% 时,小时资金费率上限约为 1%,在 20% 边界前快速吸引反向流动性。
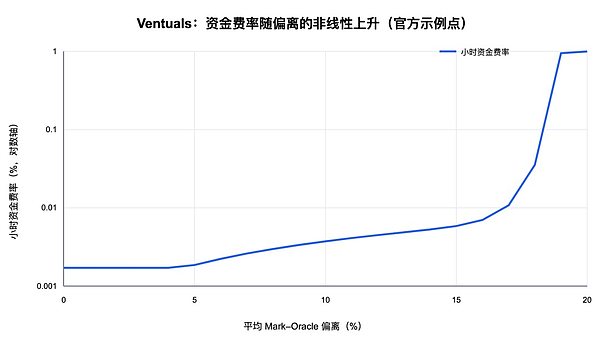
当价格刚开始偏离时,持仓成本温和;接近价格带时,持仓成本急剧上升。
5. 最终 IPO 结算:Ventuals 的最终结算价是相关交易所首个交易日收盘价乘以基本股数,即公司总估值。首日开盘(9:30 ET)后,资金费率设为 0,预言机价格始终等于标记价格,并把实时股票价格隐含的估值纳入 externalPerpPxs,限制订单只能在其上下 20% 范围内。首日收盘(16:00 ET)后,标记价格被强制覆盖为收盘价隐含的估值,随后调用 haltTrading,以最终标记价格结算所有未平仓头寸。
四、Aster:预期每股价值加合约规格调整
Aster 将 Pre-IPO Perpetual 定义为跟踪公司预期未来公开估值的合成永续合约。SPCX、OPENAI 和 ANTHROPIC 的页面示例都用“每股隐含价格”解释市场含义:例如 SPCX 价格为 150 美元,表示市场隐含 SpaceX 未来公开交易普通股每股约 150 美元。
1. 定价对象是预期未来每股价值:Aster 文档明确说明,这些合约不代表股权、不赋予股东权利,也不保证 IPO 配售。价格可能受融资轮次、上市预期、战略合作、宏观环境、行业发展、监管变化和公开市场情绪影响。与 Ventuals 的“公司估值除以 10 亿”不同,Aster 以预期每股价格展示,并为每个市场指定完全摊薄股数。
2. 未给出完整 oracle/mark/funding 公式:在所给 Aster 文档中,平台披露了市场描述、参考股数、外部上市日期、杠杆和 Market Order Price Cap/Floor Ratio,但没有像 Trade[XYZ]、Ventuals 那样公开外部估值或指数数据源、oracle price 的加权公式、mark price 的计算方法、资金费率公式、结算周期和上下限、IPO 首日开盘与收盘采用何种价格结算。
3. 平台调整:Aster 对完全摊薄股数变化作了特别风险披露:融资、二级交易、拆股或其他公司行动都可能改变参考股数。平台保留以下权利:调整合约规格、定价和结算机制、修改或替换参考股数、延长或终止合约、随时下架某一市场。相比 Trade[XYZ] 和 Ventuals,Aster 具有更大的替代结算和合约调整权利。
结语
Trade[XYZ]、Ventuals 和 Aster 都把 Pre-IPO 永续定位为上市前预期价值的合成交易工具,但其定价机制代表三种不同路线:Trade[XYZ] 强调受约束的 24/7 内部价格发现,但平台调整参数部分具有争议;Ventuals 通过外部私募估值数据与链上标记价的明确加权,并用非线性资金费率管理异常价格偏离;Aster 重心在于价格和订单保护,但在所披露资料中没有充分披露核心定价公式,平台调整权力和空间更大,更加中心化。对于研究其定价机制的用户而言,最重要的是分析从外部参考值、预言机价格、标记价格、资金费率、最终结算这五大部分和传递链路,从而了解整体运作机制。
文/Beosin