

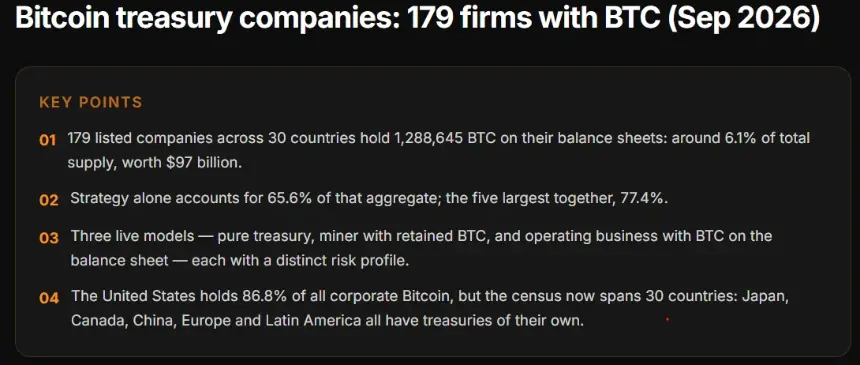
比特币财库公司(Bitcoin treasury companies)建立在一个简单但脆弱的命题上:在传统市场融资,买入比特币,并试图让每股背后的比特币数量增长快于股东稀释。SatsIntel 数据显示,目前已有 179 家上市公司在资产负债表上持有比特币。StoneX 董事总经理兼高级股票研究分析师 Mark Palmer 表示,这正是财库公司试图“跑赢”比特币回报的方式。
该模式在 BTC 上涨、投资者热衷为下一轮购买提供资金时最有效。但当溢价消失,热情消退,融资变得更难,而债务和收益义务仍然存在。同一套结构在上涨时能跑赢比特币,在下跌时也可能放大亏损。自 2025 年 7 月以来,前 50 大比特币财库公司市值已蒸发 830 亿美元,Metaplanet 近期股东反弹凸显了稀释过度时出现的问题。
每股比特币是关键指标
Palmer 表示:“以高于净资产价值的溢价发行股票并购买比特币,会提高每一股现有股票的比特币支撑。以折价发行则会摧毁价值。”对投资者而言,基本测试很简单:股东最终是否持有更多每股比特币支撑?Palmer 称,投资者应忽略头条 BTC 持仓,关注“扣除债务和优先股索取权后,每一股完全稀释股票的比特币含量”。
发行新股并不自动是问题。关键在于新资本是否创造足够额外价值,使现有股东在稀释后仍受益。如果公司以高于比特币支撑价值的价格发行股票并买入更多 BTC,每股比特币可能上升;如果低于该价值融资,每股比特币可能下降。LO:TECH 研究员、Kaiko 前研究主管 Adam Morgan McCarthy 表示,在上一轮比特币牛市中,这种动态对 Strategy 非常有利,因为比特币快速上涨,公司能够承担新债务并发行新债。
先发优势与叙事风险
随着数百家数字资产财库公司出现,McCarthy 认为成熟玩家拥有优势。“这是先发优势,对吧?如果你是 Michael Saylor,或者你是 Bitmine,并且有这种传奇人物在顶层,情况就不同。”Strategy 执行主席 Michael Saylor 已成为交易本身的一部分,McCarthy 称,即使比特币价格不涨,他也能继续推动故事。以太坊财库公司 Bitmine 也有同样引人注目的 Tom Lee。加密资产因叙事而涨跌,因此有故事讲述者在前面有助于留住投资者兴趣,尤其是在低迷时期。
但 McCarthy 警告:“我不认为有足够空间容纳一百个 Michael Saylor;这类人并不多。”他说,许多追随 Strategy 的公司本质上是在买入比特币,并希望股价跟随,却没有为动态逆转准备退出计划。他预计洗牌会很严重:“我认为会淘汰其中约 95%。”
公司外壳增加风险
投资者也可以直接在交易所购买 BTC,或通过现货比特币 ETF 获得比特币敞口。现货 ETF 让传统金融投资者通过常规经纪账户买入比特币,而无需承担财库公司的管理层、融资结构或治理风险。Palmer 表示,创意金融工程可能难以被散户理解。“投资者购买比特币财库公司股票时面临的最大风险,是忘记普通股东的索取权是剩余索取权,因为可转换债券和永续优先股在优先级上位于他们之前。”他补充说,这些工具“带有比特币本身不产生的现金义务”。
财库公司能否跑赢比特币?
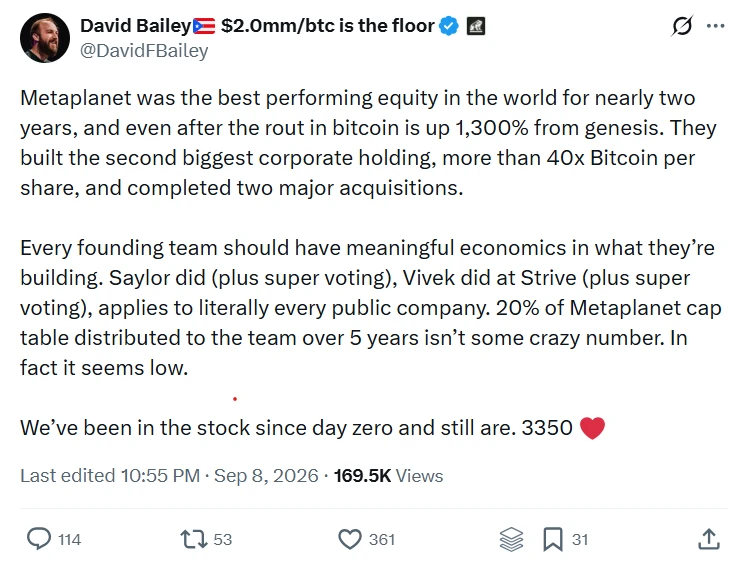
最大比特币财库公司之一 Strive 的首席执行官 Matt Cole 表示,投资者应看记分牌:“Strategy 自采用该策略以来大幅跑赢比特币。Metaplanet 自成立以来也跑赢比特币,Strive 自 2025 年 5 月宣布策略以来以及 2026 年年初至今均跑赢比特币。”他还表示,Strive 没有卖出任何一枚比特币,并在比特币熊市期间将持仓增加约四倍,同时跑赢 BTC。Nakamoto 首席执行官 David Bailey 为 Metaplanet 提出类似理由,称其“近两年来是全球表现最好的股票”,并且“自创世以来上涨 1,300%”。
尽管有这些回报,债务到期和收益义务仍可能引发问题。一些无法获得同样资本渠道、投资者追随或资产负债表火力的公司,已经体会到交易反转之快。Bailey 自己的公司 Nakamoto Inc. 较 2025 年峰值下跌 99%,英国 Satsuma Technology 也出现类似跌幅。McCarthy 的观点颇具启示。当被问及如何部署 10 万美元获得比特币敞口时,他说他会“主要买入 ETF”,并可能把较小金额投入 Strategy“以博取波动”。
归根结底,买入比特币是押注比特币。买入财库公司则是押注比特币,同时额外押注围绕它的人员、融资结构、资产负债表和公司治理。