

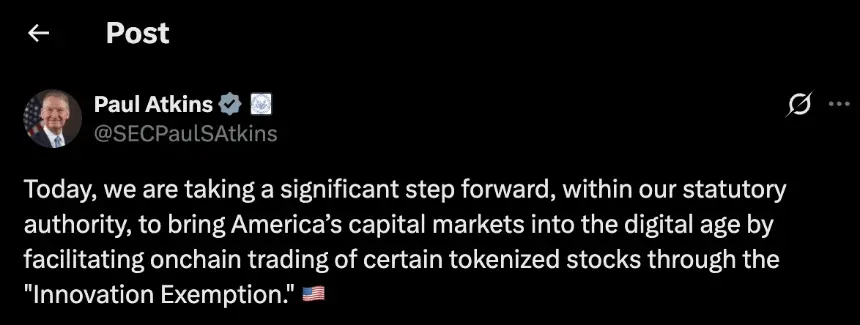
华盛顿特区——美国证券交易委员会(SEC)已授予临时、有条件救济,允许许可型代币化证券交易场所通过链上自动做市商和流动性池,交易代币化的美国国家市场体系(NMS)股票。据SEC加密新闻,此举并非面向开放访问型去中心化金融的全面绿灯。
该救济紧随SEC公司金融部、投资管理部和交易与市场部于2026年1月28日发布的声明。SEC附加了资格要求、交易上限、透明度规则及其他保障措施,意在将这一实验限制在受控范围内。
有条件救济允许什么
SEC表示,该声明旨在帮助市场参与者在准备注册、提案或请求工作人员指引时遵守联邦证券法。按照SEC的界定,代币化证券是指已经符合证券法律定义、但以加密资产形式格式化或代表,且所有权记录全部或部分保存在一个或多个区块链网络上的工具。
这一区分对跟踪代币化股票交易及加密原生市场结构性风险的人至关重要。许可型场所获得明确通道;提供合成敞口的无牌平台不会自动获得同等待遇。
SEC如何分类代币化证券
SEC将代币化证券分为两类:由发行人自身或代表发行人进行的代币化,以及由非关联第三方进行的代币化。在发行人主导模式中,链上加密资产转移可直接更新公司的证券持有人主文件——即记录谁持有多少的官方记录,并将链上数据与链下数据关联起来。
格式不改变法律。以代币形式发行的股票仍属于《证券法》和《交易法》下的股权证券,发行人可以允许持有人在同一类别的传统格式与代币化格式之间转换。这一监管基础与更广泛的数字资产规则制定努力并行,包括近期参议院围绕《Clarity Act》展开的市场结构辩论。
所有权代币与合成敞口
第三方代币化才是最需要关注细节之处。托管型代币化证券代表对实际托管股份的直接或间接索取权——代币持有人拥有真实资产。相比之下,合成或挂钩代币是由第三方发行的独立工具,仅追踪参考股票的价值,并不赋予持有人对底层发行人的义务或权利。
SEC明确指出,这些合成工具的持有人可能面临与第三方本身相关的风险,包括其潜在破产风险,而真实底层证券的持有人不一定面临这些风险。有关更广泛代币化趋势的报道指出,一些大型加密平台的离岸代币化股权产品偏向合成结构,其风险状况与直接持有股票有显著不同。
为何这对区块链股权重要
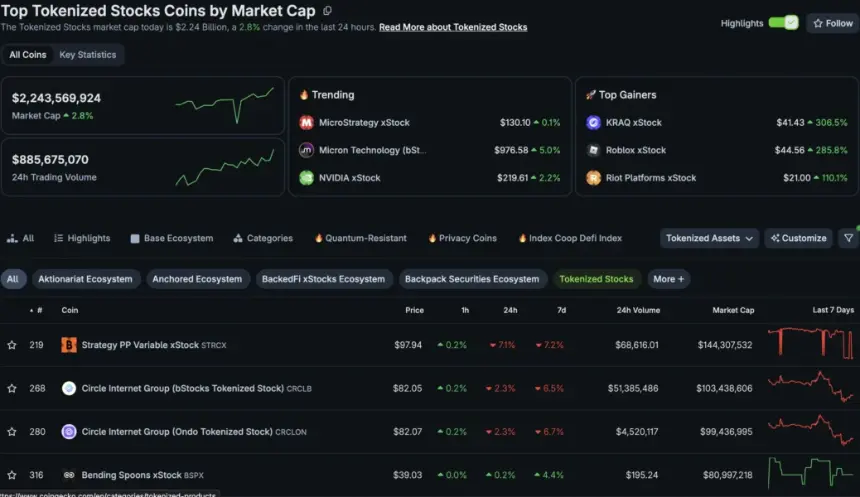
在其他SEC加密新闻中,实际影响是:加密原生市场基础设施、自动做市商、流动性池及其运营场所获得了一条受监管路径,可以处理真实且带权利的代币化股权,而不是在灰色地带运作。这是一个受控试点,不是自由放任:上限、披露义务和资格筛选都已内置。
这是否会成为大规模区块链股权的模板,将取决于代币化证券场所在这些约束下的表现,以及发行人是否愿意让其股票以这种方式交易。SEC表示,其目标是更清晰地说明现行证券法如何适用于加密资产,而不是重新设计什么构成证券。
(来源:99Bitcoins;编译:简体中文加密新闻)