

金色财经报道,Circle Internet Group 最新披露的 2026 年第二季度业绩显示,公司实现营收及储备收入 7.013 亿美元,支付分销及交易成本 4.104 亿美元,营业利润 3,440 万美元。USDC 平均流通量同比大幅增长,但储备收益率下降抵消了大部分毛收入增量。在扣除运营费用前,分销合作伙伴拿走的收入仍多于 Circle 自身留存部分。
USDC 增长与储备收益率承压
Circle 是上市母公司,USDC 为美元计价支付型代币,EURC 对应欧元领域,USYC 提供收益型基金敞口,CPN 连接支付机构,Arc 为通过许可制验证者网络运行的区块链。储备收入仍是集团最主要商业引擎。
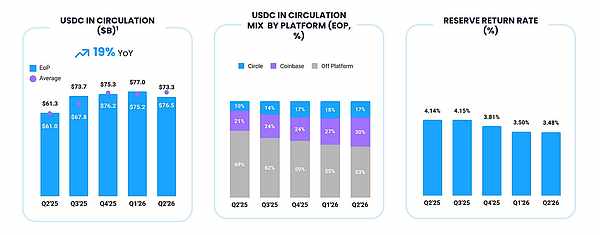
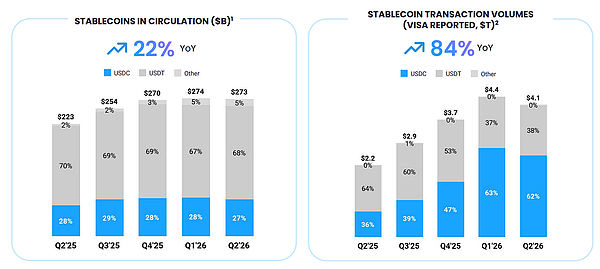
2026 年第二季度,USDC 平均流通量增长约 25%,但总营收及储备收入仅增长 6.6%。储备收益率从 4.14% 降至 3.48%。其他收入虽增长,但仅占总收入 4.8%。Circle 披露的储备收入变动桥接表显示,流通量增长带来约 1.474 亿美元增量,收益率下降减少 1.139 亿美元,最终仅保留约 3,350 万美元增量。
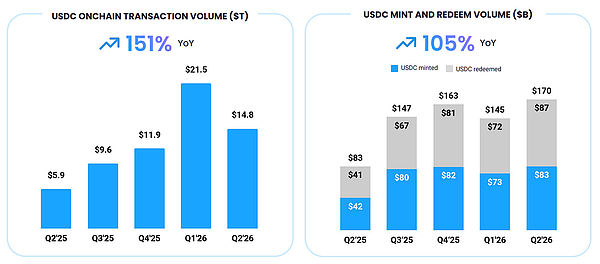
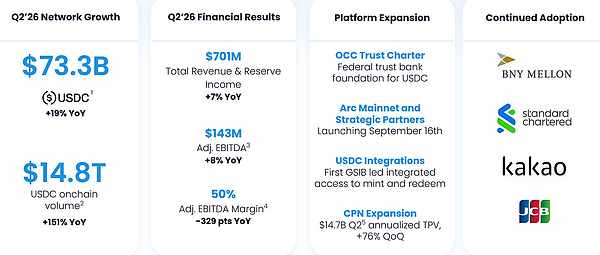
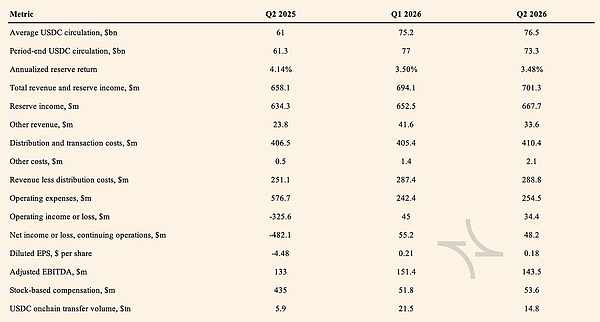
季度平均余额高于期末余额,反映流通量在季度内收缩。14.8 万亿美元季度转账额不等于等量支付业务;700 万个余额超 10 美元钱包是地址数,而非身份识别客户。CPN 过去 30 天交易量年化 147 亿美元,175 家机构加入,显示渠道发展,但尚不足以证明收入结构实质多元化。
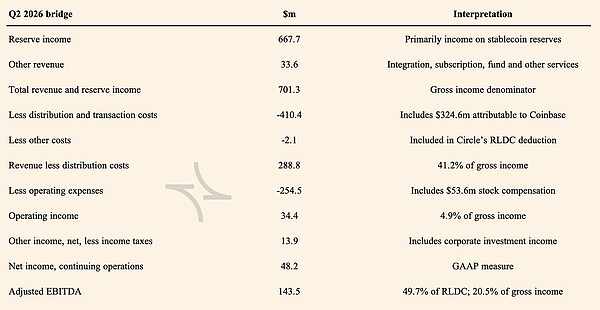
Coinbase 分成与渠道经济
Coinbase 既是分销资产,也是收益索取方。已披露协议先分配发行方与平台经济利益,再在扣除调整项及合作伙伴付款后,将剩余生态收入一半交给 Coinbase。简单将每美元 USDC 储备收入打五折会歪曲合同安排。币安等渠道另有协议,可能改变新增业务边际经济效益。
Circle 自有平台份额在第二季度平均为 19.5%,一年前为 7.4%。尽管分销及交易总成本增加,与 Coinbase 相关费用同比小幅下降。最终结果取决于余额、收益率与渠道组合。
Arc 主网上线:扩大潜在结果,而非证实盈利
Arc 公共主网于 9 月 16 日上线。该网络围绕稳定币、金融应用和开发者服务构建,可能通过 Circle 留存更多收入的渠道吸引余额,并在低利率环境下创造服务收入。但 Arc 不会自动带来这些结果,还引入验证者、流动性提供者及潜在代币持有者等新经济利益方。
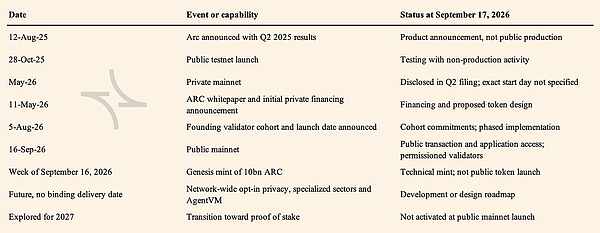
Arc 使用以太坊兼容执行环境,结合 Reth 与 Malachite 共识。验证者以超过三分之二投票权达成一致,可实现确定性账本终局性,但验证者集中与相关性故障值得关注。公开接入不等于验证权无需许可,Circle 对准入、升级和运营政策仍有重大权力。Gas 以 USDC 支付,设计目标为典型代币转账约 0.001 美元,但这是设计参数,并非独立实测主网平均值。
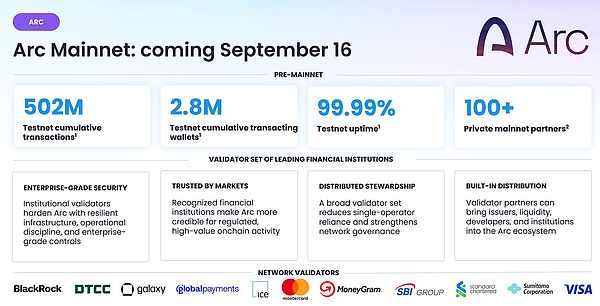
上线公告称终局时间低于 1 秒,技术基准测试针对指定配置,不能证明压力峰值下生产性能。隐私功能仍在开发,AgentVM 和专用网络分区属于路线图项目,10 万 TPS 目标不是主网实测吞吐量。
估值门槛与市场要求
按现金调整后企业价值计算,CRCL 约 178 亿美元,估值已要求公司取得可观商业进展。利率敞口仍大:按二季度平均余额 765.24 亿美元计算,年收益率每变动 1 个百分点,年度储备总收入约变动 7.65 亿美元。若收益率从 3.5% 降至 2.5%,余额需增长 40% 才能维持总利息收入。
截至 6 月 30 日,Circle 持有 17.30 亿美元企业现金及现金等价物,另有 8.89 亿美元隔离现金。支持外部持有者的 731.61 亿美元储备不计入股东流动性。上半年经营现金流 5.385 亿美元,其中包括 ARC 代币私募融资 2.22 亿美元并计入递延收入。
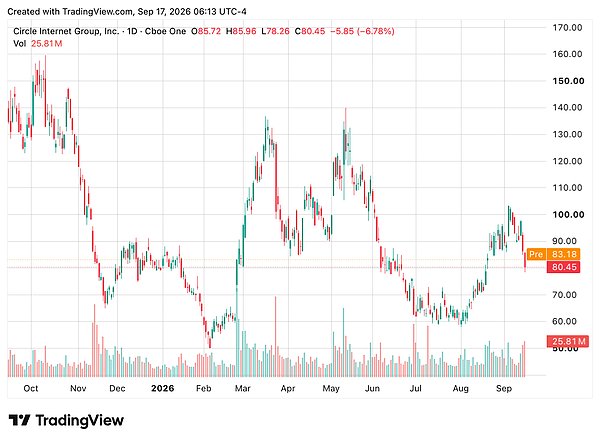
CRCL 于 2025 年 6 月 IPO 发行价 31 美元,首日收盘 83.23 美元,2025 年 6 月 23 日盘中高点 298.99 美元。2026 年 9 月 16 日收盘 80.45 美元,较盘中高点下跌 73.1%。近期波动受监管、竞争、财报和宏观因素共同影响,Arc 上线恰逢这些因素交织,收盘价下跌无法识别 Arc 独立影响。
现有证据支持有保留判断:Circle 拥有有价值的分销和赎回业务,但股东得到的是支付巨额合作伙伴款项及运营成本后剩余的、对利率高度敏感的收益。Arc 扩大潜在结果范围,但能否帮助公司以高效率实现商业进展,仍需观察。
本文基于公开披露与第三方资料整理,不构成投资建议。