

导语:拉丁美洲稳定币辩论正从“谁能发行美元挂钩代币”转向一个更现实的问题:支撑代币的美元究竟存放在哪里。对布宜诺斯艾利斯、波哥大和墨西哥城的储户而言,稳定币品牌远不如锚定稳定性和托管方偿付能力重要。
在华盛顿,监管焦点仍集中于美元稳定币的发行方资格与储备资产。但在拉美,监管者面对的是另一种困境:一种不由本国政府控制的货币,正通过加密渠道进入家庭与企业资产负债表。这一错位导致反复出现的误区——把美国关于发行方规格的争论照搬到拉美,却忽略真正的政策变量是美元储备所在地。
离岸美元正成为国内政策问题
从用户屏幕看,存放在纽约储备账户的美元,与存放在布宜诺斯艾利斯或圣保罗储备账户的美元并无区别。但在长期硬通货稀缺的地区,两者对监管者并不等价:前者在压力时期可能无法供本地金融系统使用,后者则可能成为缓冲。阿根廷仍是全球按交易量份额计美元化最深的加密市场,但这一趋势具有区域普遍性。巴西机构稳定币交易量占本地加密资金流比例从2024年的5%跃升至2025年的84%;墨西哥参议院正在辩论一项监管锚定比索稳定币的法案。
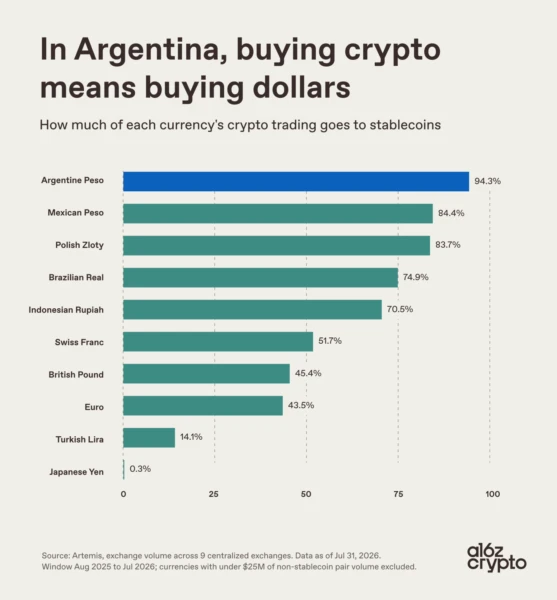
随着家庭和企业持有的美元越来越多地停留在完全离岸预留的工具中,这最终将被视为一项需要解决的政策问题,而不仅仅是可接受的市场结果。
是否应强制美元回流?
肯尼亚在7月提供了一个预演:其财政部提议要求稳定币发行方将至少30%的客户资金存放在本国银行。拉美尚无监管者提出类似要求。但这一逻辑——长期美元稀缺与金融体系试图重新获得对无法阻止的资金流的索取权——在阿根廷或委内瑞拉可能比肯尼亚更尖锐。
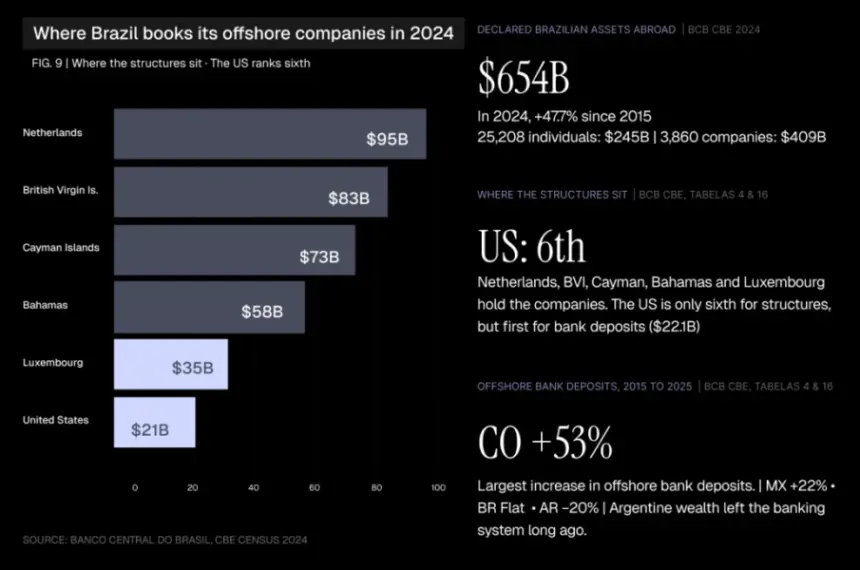
目前,拉美现有框架——阿根廷PSAV制度、巴西自2月生效的规则以及墨西哥参议院法案——均未尝试解决这一问题。一个被低估的优点是,它们尚未贸然出手。强制本地储备可能碎片化当前几乎全部集中于USDT和USDC的流动性,剥夺本地支持工具对汇款至关重要的可兑换性,并可能将需求推向不受监管的通道,而非合规通道,从而违背规则初衷。
共存或许是更优路径
更值得构建的替代方案是共存:本地储备与离岸储备的美元工具在监管下运行,彼此自由转换,并让用户决定其美元“住在哪里”。拉美能否走向这一模式,还是在美元化难以忽视后默认采用肯尼亚式更生硬的工具,将决定该地区美元储蓄有多少留在受监管体系内,又有多少寻找出口。