

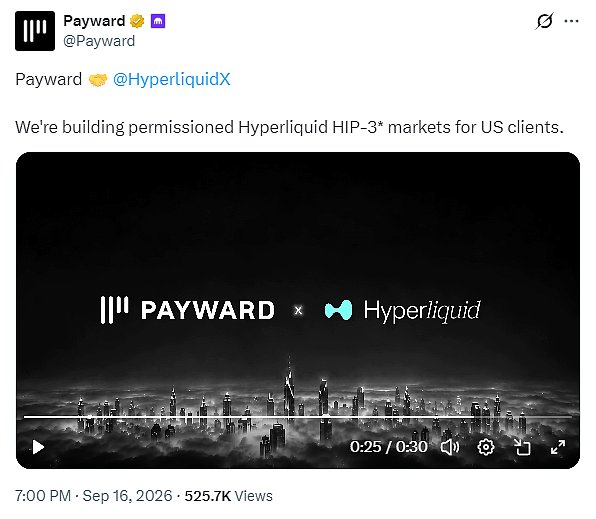
导语:2026年9月17日,Kraken母公司Payward在官方X账号发布消息称,正在为美国客户构建受许可的Hyperliquid HIP-3市场。消息发布后,HYPE价格数小时内上涨超过4%,24小时交易量飙升近30%。市场认为,这并非普通合作公告,而是美国持牌衍生品体系与无需许可链上永续合约交易所的首次正面对接。
一、事件核心:Payward推进“链上撮合、链下担责”
Payward此次方案是一套多主体拼装的合规架构,涉及四个关键角色。
- Payward/Kraken:项目发起方与面向客户的品牌方。其已在美国通过受监管渠道提供加密永续合约,此次意在将客户基础与监管关系延伸至Hyperliquid公链。
- Bitnomial:Payward旗下受CFTC监管的交易所与清算所,拟担任Hyperliquid HIP-3体系中的部署者,负责创建、拥有和管理永续合约市场,并承担清算与结算。其同时具备DCM与DCO双重牌照,是方案中承担监管责任的核心节点。
- NinjaTrader Clearing:Payward旗下CFTC注册FCM、NFA会员,负责客户账户开户与托管。美国客户须开设期货账户,并被NinjaTrader和Bitnomial双重白名单准入。
- Hyperliquid公链:承载实际撮合与结算记录的底层基础设施。订单簿撮合、成交记录在链上完成并留痕,监管责任由前述持牌主体承担。
简言之,该架构核心是“链上撮合、链下担责”。用户交易发生在Hyperliquid公开订单簿,但开户、准入、清算、结算均嵌入受CFTC监管实体。Payward联合CEO Arjun Sethi表示,公司希望成为第一个在Hyperliquid上承担监管责任的机构。目前方案仍处计划和提案阶段,最终取决于监管审批。
二、技术底座:HIP-3机制为何关键
HIP-3是Hyperliquid在2025年底上线主网的协议升级,核心是将市场创建权从官方团队下放给外部建设者。此前交易品种由官方决定,此后满足条件的团队可部署整套永续合约市场,自行设定合约规格、预言机报价来源与杠杆上限。
门槛并不低。部署者需质押50万枚HYPE作为安全保证金,按现价约4000万美元。若出现操纵预言机、风控失当等行为,验证者可通过质押权重投票罚没。每个部署者账户可运营独立永续合约交易所,拥有独立保证金体系、订单簿和参数,默认仅逐仓保证金。首三个合约免费部署,超出需荷兰式拍卖竞价。有分析将其比作“把Hyperliquid变成加密世界的亚马逊AWS”。TradeXYZ曾借此上线原油、白银等商品永续合约。Bitnomial若获批,将成为首个同时持有CFTC多重牌照、申请HIP-3部署者身份的传统合规实体。
三、为何是现在:政策、体量与战略交汇
其一,监管风向转变。美国总统特朗普曾公开表示,监管机构正推动让Hyperliquid等平台“在岸”,纳入美国监管框架,一度推高HYPE至逼近89美元历史高位。持牌机构主动申请将Hyperliquid市场纳入监管,是对政策的呼应和抢跑。
其二,Hyperliquid体量已不可忽视。DefiLlama数据显示,其过去30天永续合约交易量接近2390亿美元,7天约460亿美元,历史累计超5.3万亿美元,占全球永续合约未平仓头寸约9%。引入受监管美国机构级流量入口,是增长契机。
其三,Payward/Kraken战略考量。截至2026年6月末,Payward报告资金账户数达660万,并已在美国通过Bitnomial受监管架构提供加密永续合约。此次相当于复用现有合规基础设施,边际成本可控,并把客户导向流动性深、增长快的链上永续市场。Payward称若模式跑通,不排除复制到其他协议。
四、新在哪里:责任归属被重新划分
过去“CeFi与DeFi合作”并不新鲜,但本次特殊性在于责任归属重新划分。以往合规化尝试要么是DeFi协议自己申请牌照,要么是CeFi交易所把DeFi流动性作为外部资产接入,自身不承担该市场本身监管责任。此次Bitnomial直接以HIP-3部署者身份进场,意味着受CFTC监管的持牌机构,将对运行在公链、由智能合约自动撮合清算的市场,承担合约创建、清算和结算责任。
该架构把三件事捏合:链上透明订单簿撮合;受美国联邦监管约束的客户准入与资金托管;持牌主体承担合约法律与清算责任。若获批,它可能提供可复制模板:受监管机构在不放弃合规责任前提下,把执行层外包给公开、可验证的区块链。
五、风险与不确定性
- 监管审批未落地:目前仍为计划和提案,时间表与最终形态存在变数。
- HIP-3市场结构性风险:HIP-3市场不受Hyperliquid共享流动性金库HLP兜底,依赖部署者管理流动性与预言机质量。若流动性枯竭或预言机故障,交易者可能面临执行价格恶化甚至无法平仓。Bitnomial的资本与风控实力不能完全消除底层机制风险。
- 质押门槛与中心化质疑:50万枚HYPE门槛将部署者身份限定在资本雄厚机构手中,与无需许可理念存在张力。
- 验证者集中化与治理风险:罚没机制依赖验证者诚实投票,理论存在合谋尾部风险。
- 先例双刃剑:若顺利落地,可能被其他受监管机构效仿;若出现纠纷、资金损失或监管反复,也可能强化“链上衍生品不适合纳入传统监管”的观点,冲击HIP-3生态与Hyperliquid估值叙事。
六、写在最后
Payward与Hyperliquid的尝试,本质是关于“信任如何分配”的实验:继续把信任集中在中心化机构,还是把执行层信任交给公开可验证的代码和账本,把责任与合规义务留给传统持牌机构。目前没有标准答案。但在监管态度松动、链上永续合约体量已无法被主流机构忽视的时间点,“合规的链上化”正从概念验证走向真实产品落地。对普通交易者而言,未来在美国合法合规框架下,或能同时享受Hyperliquid式深度流动性与透明订单簿,又不必自行承担直接使用无许可协议的全部合规与对手方风险。不过,一切仍待监管审批靴子落地。