

导语:Ethena 自上线以来累计产生 10.4 亿美元收益,其中 2.84 亿美元来自过去 12 个月。尽管市场环境并不理想,但截至目前,ENA 持有者从中获得的收益仍为 0 美元。随着治理投票通过费用开关提案,ENA 持有者首次迎来分享协议收益的路径。
9 月 2 日,Ethena 治理投票通过费用开关提案:当 USDe 的 14 日平均供应量突破 75 亿美元后,经费用开关分配的收入中,95% 将用于在公开市场买入 ENA。目前,USDe 供应量为 47.5 亿美元,若要达到触发门槛,还需增长约 58%。
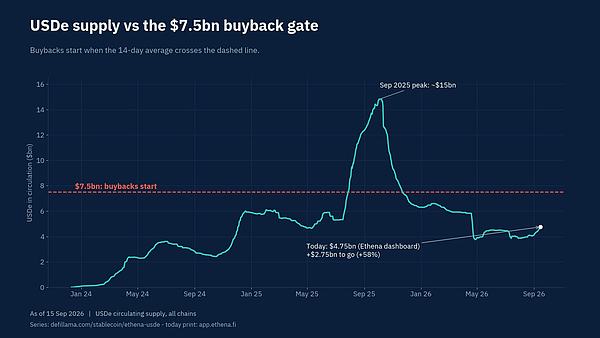
按当前 14.3 亿美元估值计算,ENA 的估值约为协议在最差年份所收取费用的 5 倍。文章认为,一旦费用开关触发,Ethena 用两年时间搭建的收益引擎将开始直接惠及 ENA 持有者。
三大关键催化剂
文章指出,在股票永续合约、加密永续合约资金费率回升、分发渠道改善三大催化剂推动下,USDe 有望在未来 3 至 6 个月内跨过 75 亿美元门槛。
1. 股票永续合约
截至 8 月下旬,各大主要交易平台的股票永续合约未平仓量已达到约 62 亿美元,约为 3 月时的 10 倍。近几个月,这类头寸在 Hyperliquid 上的平均年化资金费率约为 14%,在 Binance 上约为 17.5%;相比之下,ETH 和 BTC 的资金费率仅为 4%—7%。更关键的是,股票永续合约的资金费率与加密资产资金费率并不相关,无论加密市场牛熊,都能提供相对独立的收益来源。
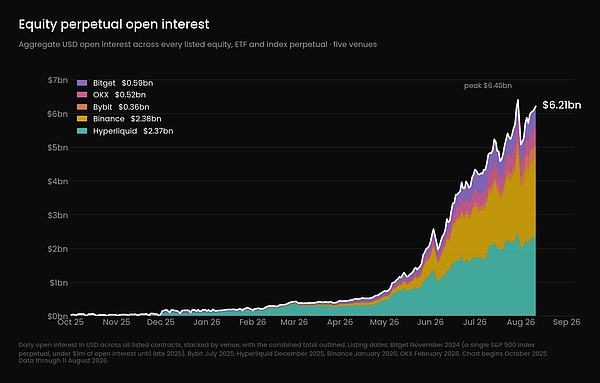
8 月 28 日,Ethena 宣布将把 USDe 的储备配置范围扩展至股票永续合约基差交易。首批合作交易所预计将在未来几周内完成部署。Ethena 预计,未来 12 至 24 个月,RWA 永续合约在储备配置中的占比将超过加密资产;目前,加密资产仅占 USDe 储备配置的 13%。
如果 RWA 永续合约的配置规模超过加密资产,并能维持 15%—20% 的资金费率,那么 USDe 的综合收益率可提高 2—3 个百分点。如果这一配置最终扩大至储备的一半,仅股票永续合约这一部分就能持续贡献 8%—10% 的收益率。
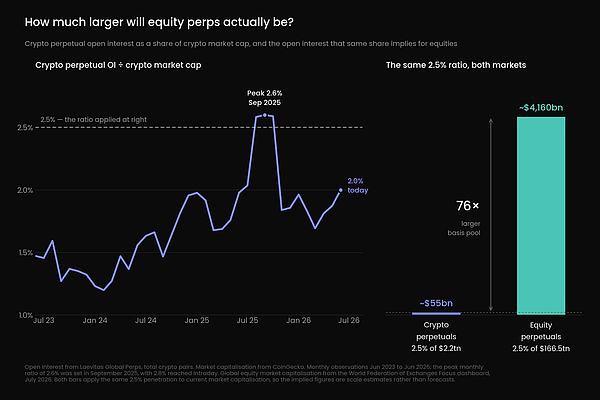
文章还称,股票永续合约的潜在市场远大于加密永续合约。2026 年 7 月,全球股票总市值达到 166.5 万亿美元,而加密资产总市值约为 2.2 万亿美元。按照 Ethena 自己的预测,股票永续合约的未平仓量未来可能增至 4 万亿美元,约为加密永续合约 1100 亿美元历史峰值的 40 倍。两者本质上是同一种基差交易,只是市场规模相差几个数量级。
当然,一个规模达到 4 万亿美元的市场不可能永远维持 15%—20% 的资金费率,因为随着更多资金入场,资金费率必然会被压低。但真正重要的是市场深度。一个规模更大、且与加密市场相关性更低的收益引擎,正是推动 USDe 供应量迈向 75 亿美元门槛、进而触发费用开关的关键力量。
2. 加密资产资金费率回升
2026 年 2 月至 4 月,Binance 上的加密资产资金费率一度持续处于负值区间。其中,ETH 2 月的平均资金费率为 -4.0%,创下 2023 年以来最差的单月表现。在此期间,Ethena 将储备从基差交易转配至多种其他渠道,包括 DeFi 借贷、高流动性稳定币、机构借贷和 RWA。直到不久前,USDe 储备中用于基差交易的比例仅为 1%。
尽管这些配置的收益率不及 2024 年的加密资产基差交易,但在资金费率无法贡献收益时,它们仍为 sUSDe 持有者提供了持续 4%—5% 的收益率。
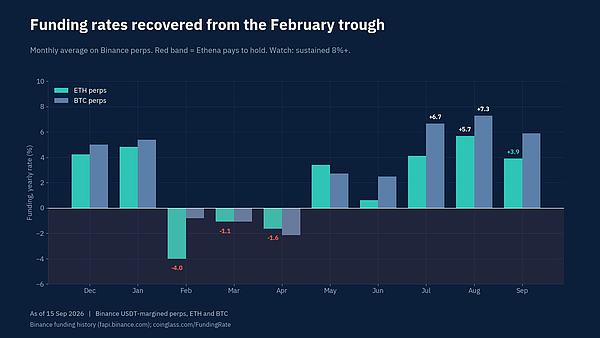
再看当下,BTC 已回到 8 万美元,资金费率也重新转正。8 月,ETH 和 BTC 的平均资金费率分别达到 +5.7% 和 +7.3%。随着市场继续升温,Ethena 应会把更多储备重新配置到加密资产基差交易中,再次复制 2024—2025 年的策略。当时,这套策略曾推动 USDe 供应量达到 150 亿美元。
文章强调,Ethena 的加密资产基差交易如今已经历过足够长时间和多轮市场考验,具备一定的“林迪效应”。它不仅挺过了“10·10”这类历史性清算事件,也经受住了其他低迷市场环境的考验;与此同时,一些规模较小的竞争对手却已土崩瓦解。
3. 分发渠道:上线 TRON、接入 CEX 抵押品体系
仅靠收益率,并不能自动推动 USDe 增长。用户既需要方便购买 USDe 的渠道,也需要持有它的理由。
如今,交易者可以在 Bybit 和 Binance 使用 USDe 作为保证金,也可以在 Bybit、OKX、Bitget 和 Binance 持有 USDe。Coinbase 和 Robinhood 也已将其纳入产品体系,分别用于 Coinbase Vault 和 Robinhood Earn。
9 月 11 日,USDe 还正式上线 TRON。TRON 本就是稳定币转账量最大的区块链。需要注意的是,只有当目标链本身足够重要、增长策略也执行得当时,跨链扩张才真正具有决定性意义。USDe 上线 Robinhood 后不久,规模便达到 3 亿美元,就是一个例子。
9 月 1 日,Ethena 推出了 Ethena Pay(@EthenaPay),由 @gdog97_ 和 @litocoen 牵头。用户持有 USDe,余额最高可获得 6% 的收益;所有消费还可获得 5% 的 AVAX 返现。这让 Ethena Pay 成为吸引零售用户进入 USDe 生态的理想入口。
9 月 1 日至 9 日,Ethena Pay 的链上卡片交易额为 63.2 万美元,单日消费额从 1.6 万美元增至 6.16 万美元。产品目前仍处于测试阶段,首批用户只有数百名,且不包括美国和欧盟地区用户。但这是普通用户第一次可以同时做到三件事:持有 USDe、赚取收益,再通过支付卡直接消费。
考虑到 EtherFi 和 Plasma 加密支付卡产品已经取得的成功,再加上 Ethena Pay 由 @avax 支持的高额奖励,这款产品有望成为推动 USDe 迈向 75 亿美元门槛的明星产品之一。
费用开关
一旦上述催化剂将 USDe 供应量推高至 75 亿美元以上,费用开关就会启动。届时,Ethena 将拿出一部分收入,在公开市场买入 ENA。
具体分档如下:USDe 供应量达到 75 亿美元时,提取收入的 5%;达到 100 亿美元时,比例升至 10%;达到 150 亿美元时为 15%;达到 200 亿美元时为 20%。其中,95% 将用于回购 ENA。
回购规模取决于 USDe 储备资产能够产生多少收益。协议收益率,就是 Ethena 从 USDe 储备资产中赚取的收益率。因此,回购金额的计算公式为:USDe 供应量 × 协议收益率 × 费用开关分成比例 × 95%。假设协议收益率为 6%,各档位对应的年度回购规模如下:
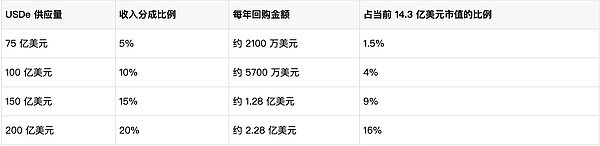
第一档的回购规模并不大,真正值得关注的是 100 亿和 150 亿美元这两档。毕竟,USDe 供应量在 2025 年已经一度达到过 150 亿美元。这意味着,协议每年可拿出相当于 ENA 当前市值 4% 或 9% 的资金,在市场上持续买入 ENA。
风险与注意事项
10 月 5 日解锁:所有面向 VC 的代币解锁都被集中到了 10 月 5 日。预计此次解锁量约占流通供应量的 14%,按当前价格计算约合 2 亿美元,并且比原定解锁计划提前了 17 个月。Ethena 基金会宣布,已买下部分大型种子轮投资者所持的锁定代币;这些投资者曾在 2025 年 10 月 10 日之后出售 ENA。此举减轻了这次大规模解锁可能带来的供应压力,但投资者仍需保持警惕。
资金费率再次转负:如果整体市场停滞,加密永续合约资金费率再次转负,USDe 储备就会重新转向收益率较低的非基差交易渠道,收益率可能只有 4%—5%。这将削弱用户持有 USDe 的意愿,尤其会影响 sUSDe 持有者和利用 PT 进行循环杠杆操作的用户。
股票永续合约规模未能做大:如果股票永续合约部署延迟、未平仓量萎缩,或其资金费率降至加密永续合约的水平,那么这一与加密市场低相关的新收益来源,作用就会大打折扣。届时,sUSDe 的综合收益率可能仍停留在 5% 左右,难以形成足够强的吸引力,推动 USDe 供应量增长至 75 亿美元。
借贷或信用风险事件:很大一部分储备配置在 DeFi 借贷平台(如 Aave、Morpho)和机构信贷渠道(如 Maple、FalconX)中。一旦发生合约漏洞或借款人违约,USDe 的储备支持可能遭受损失,铸造也可能暂停。
供应量始终无法突破 75 亿美元:如果整个 2027 年,USDe 供应量都未能达到触发门槛,那么费用开关就不会启动,ENA 仍将只是一种治理代币。
结语
当 USDe 供应量持续稳定在 75 亿美元以上时,费用开关就会启动。目前有三项新的催化剂可能推动它实现这一目标:股票永续合约、加密资产资金费率转正,以及方便用户购买和持有 USDe 的新分发渠道,包括 TRON、CEX 抵押品集成和 Ethena Pay。
2024 年 10 月,@0xENAS 发布《Ethena:万亿美元级的加密机会》(该文现已删除)。当时的机会来自稳定币市场,以及为 USDe 提供收益的加密资产基差交易。如今,这个市场变得更大,分发渠道也更加完善。
文章称,本文全部逻辑都建立在一个判断之上:上述催化剂能够推动 USDe 供应量重回 75 亿美元,并继续增长。若不认同这个判断,就不要持有 ENA;若认同,则需自行评估后续操作。