

北京时间今日凌晨,美联储公布2026年9月FOMC利率决议,正式重启加息周期,将基准利率上调25个基点至3.75%-4.00%。这是自2023年7月以来首次加息,叠加超鹰派点阵图与偏紧政策表态,市场宽松预期被彻底扭转,全球资本市场集中重估,加密市场则相对稳定。
一、美联储重启加息,中长期紧缩路径明确
本次加息符合主流预期,但点阵图与政策声明重塑定价逻辑。点阵图显示,19名官员中18人提交预测,16人认为今年应再次加息。有4位官员认为2026年应累计加息75个基点,12位认为应累计加息50个基点,2位认为应累计加息25个基点。预测中值显示,今年将再加息一次,2027年维持利率不变,降息周期大幅延后。美联储预测利率直至2028年才开启下行调整,2029年基准利率将稳定在3.5%-3.75%区间,意味着美国或持续近四年高利率环境。
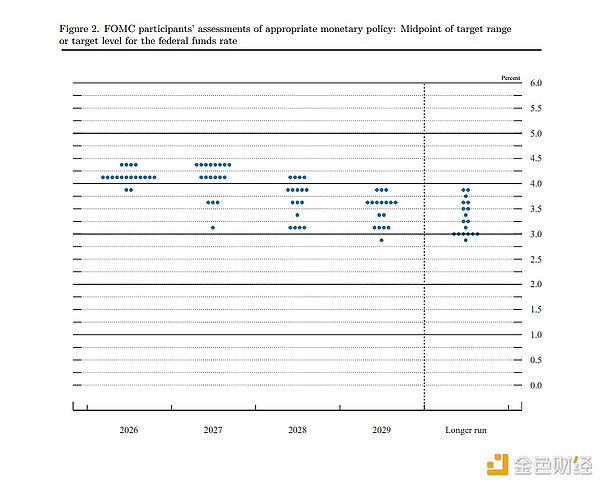
FOMC声明强调维持银行体系充裕准备金,并肯定经济强韧性:经济活动稳固扩张,地缘政治风险未对国内经济形成明显冲击,居民消费支出韧性充足,企业生产率增长强劲、资本投资意愿旺盛,就业市场稳定。美联储直指通胀仍高企,加息核心目标是推动通胀回落至2%。
美联储主席沃什在发布会上表示,当前美国通胀过高且持续太久,夏季以来数据未体现潜在通胀趋势实质性改善,FOMC无法确认通胀正稳步回落。当前金融条件尚不具备足够限制性,本次25个基点加息本质是撤回前期宽松、收紧金融环境,而非过度紧缩。他强调抗通胀优先,不固化政策路径,后续完全锚定经济与通胀数据,不排除年内进一步加息。
不过,这与美国总统特朗普的降息期望相悖。特朗普称美国利率应降至1%或更低,并再次敦促美联储快速降息。
二、华尔街解读:政策全面转鹰,宽松幻想终结
华尔街主流机构认为,此次决议并非短期微调,而是货币政策长期收紧转向。美国经济强韧为持续加息提供基础,通胀改善不及预期是核心诱因。沃什“金融条件不具限制性”“移除部分宽松”的表态打破“阶段性加息、快速降息”幻想。2028年才开启降息、2029年维持中高利率的预测,意味着资金成本长期高位运行或成新常态。
机构对后续加息路径预判收紧。高盛预计10月再加息一次;摩根士丹利、巴克莱认为12月大概率再加息25个基点,年内利率峰值有望触及4.00%-4.25%。瑞银称沃什措辞远比市场预期强硬。中信证券认为,美联储9月如期加息25bps,上调今年增长及通胀预测,预计年内再加息25bps,明年可能按兵不动。美国金融条件目前难以有意义宽松,增长叙事下应寻找有基本面支撑而非仅受益于流动性的资产。
三、市场反应:多数抛售,资产定价重估开启
面对超预期鹰派政策,全球资本市场迅速负面反馈。美股三大指数决议后快速跳水,道琼斯工业平均指数跌1.21%,标普500指数跌0.44%,纳斯达克指数微幅收跌。科技板块整体承压,仅半导体板块逆势走强。纽约原油、伦敦布伦特原油期货跌幅均超2.5%;黄金、白银期货全线下跌。
加密市场保持相对稳定。比特币短时震荡后小幅反弹至76,000美元上方;以太坊震荡后反弹至2,400美元上方。但加密概念股受美股大盘拖累普跌,Circle跌超6%,Robinhood跌超5%,Coinbase跌超4%,Bitmine跌超3%,Strategy跌逾2%。
四、后市展望
“新美联储通讯社”、华尔街日报记者Nick Timiraos称,本次会议官员全票通过三年来首次加息,削弱白宫“通胀无需担忧”论调,多数官员预计今年还将加息一次,能源价格冲击和AI投资激增重塑通胀前景。
彭博美联储观察人士Chris Antsey认为,市场波动主要来自新闻发布会。沃什列举自6月以来三项变化:经济与硬数据持续走强;通胀趋势“未能通过检验”;地缘政治局势变化。其“移除一剂宽松”表述意味着,若数据不转变,他对进一步加息持开放态度。两年期美债收益率随即走高,股市下挫。
瑞银经济学家Jonathan Pingle认为,沃什的政策反应函数发生实质性转变:对金融条件更敏感,对劳动力市场影响更不敏感,且将“限制性货币政策”门槛设得更高。MUFG的George Goncalves指出,10月会议前仅一个月数据不足以形成趋势。SLW Investments的Vincent Ahn表示,全票加息意味着争论已结束。Pimco的Richard Clarida称,美联储一致通过利率决策,3.4%的核心PCE增速“有点高”,关键在冲击持续多久。Diamond Hill的Henry Song认为,加息与其说为显著遏制通胀,不如说为巩固央行相对于政治的独立性。
综合来看,本轮加息周期核心特征是加息周期更长、高利率存续更久、宽松窗口更晚。短期市场将持续博弈二次加息预期,美股成长板块、债券、大宗商品仍面临估值调整压力。中长期需关注通胀走势、劳动力市场边际变化及高利率对经济增长的滞后影响。对全球市场而言,美联储转鹰意味着全球流动性收紧周期重启,新兴市场或面临资本外流、汇率波动压力,全球资产波动率或持续抬升,加密资产亦难完全脱离宏观流动性环境。