

华尔街正屏息等待周三美联储利率决议。花旗与高盛罕见在核心判断上高度趋同:加息几成定局,但这将是一次“鸽派加息”。分析人士认为,今夜关键不是“加不加”,而是“加完之后说什么”。
鸽派基准:被动加息与“微调”定调
据追风交易台消息,花旗9月15日研报指出,基准预测显示美联储将把此次加息定义为一次“微调”,并暗示未来没有进一步加息的必然性。高盛9月13日研报则称,这将是一次“无信号加息”,并明确表示不认为此次加息有充分经济基础。
高盛认为,8月CPI数据公布后,市场对加息的定价概率已逼近90%。为避免按兵不动引发市场剧烈反应,美联储将被迫在本次会议上加息25个基点。但花旗预计,伴随加息而来的前瞻指引将不再指向进一步政策利率上升。
美联储主席沃什大概率会将政策利率上升轻描淡写为一次“轻微调整”或“微调”,并向市场暗示,如果通胀显示向目标回落迹象,可能就不需要进一步加息。高盛同样预期,声明只会做出最低限度必要修改,避免提供未来路径前瞻指引。
值得注意的是,高盛预计美联储理事沃勒将投下反对票。原因是过去三个月核心PCE通胀年化速率(含预期方法论修订影响)已降至约2.5%,低于沃勒此前公开设定的2.8%“维持不动”门槛。
高盛:此次加息缺乏充分经济基础
与花旗的策略视角不同,高盛经济研究团队从基本面出发,明确表示不认为上调联邦基金利率有充分经济理由。其核心论点是:通胀超出2%目标的全部幅度,均可归因于将消退的一次性因素,包括关税效应、能源/伊朗冲突影响、软件及配件价格效应以及投资组合管理效应等。
高盛指出,核心PCE通胀在6月至8月期间改善至年化约2.5%的速率,正是这些一次性冲击消退的早期迹象。在通胀广度问题上,高盛认为,一旦剔除关税效应,通胀广度与历史上2%通胀时期基本相当,而关税冲击大概率已基本落地。
此外,高盛的“瓶颈追踪指标”显示,行业层面产能约束如今甚至比疫情前还略少,且主要集中在与AI热潮密切相关的少数行业。经济并未过热,而经济过热恰恰是通常情况下加息的核心理由。
SEP预测:点阵图与核心PCE下调构成鸽派支撑
经济预测摘要的多个组成部分将共同强化鸽派印象。花旗指出,中位数点阵图将显示2026年仅剩一次额外加息,降息将在2027年恢复。这一路径符合美联储当前内部逻辑:4%左右的政策利率已属于“略微限制性”,随着通胀回归目标,这种限制性理应逐步解除。
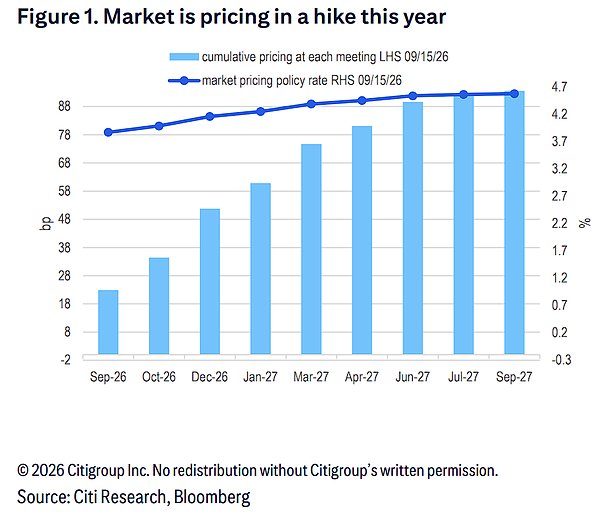
高盛对点阵图分布判断更为具体:预计将以10票对8票的微弱多数显示2026年仅加息一次,其中沃勒及可能的其他委员票数为零次加息。高盛认为,部分委员对本次加息本身持矛盾态度,部分委员则不希望进一步推高市场对额外加息的预期。
但高盛也明确指出尾部风险:若更多委员将本周加息视为应对油价上涨和AI需求的正常反应,并将其视为一轮连续加息的开端,则出现多数票支持两次加息的风险不可忽视。
通胀预测方面,两家机构均预计核心PCE通胀预测将因方法论修订而向下修正。高盛预计9月SEP中,2026年核心PCE通胀中位预测将从6月的3.3%小幅下调至3.2%,这为停止加息提供数据支撑。
沃什新闻发布会:市场最大悬念
尽管基准情形偏鸽,花旗警告称,决定整体基调最重要也最难预测的变量,是主席沃什究竟如何谈论此次加息。沃什个人风格倾向于给出较少前瞻指引,这给市场留下定价更鹰派政策的巨大空间。
花旗认为,如果沃什仅仅强调“还有工作要做”而不提供近期利率指引,这可能被市场视为危险信号。在这种鹰派风险情形下,市场可能预期10月和12月FOMC会议均将加息,甚至将进一步加息风险定价延伸至2027年。
高盛则判断,FOMC可能希望引导市场降低对10月加息的定价信心(目前已接近50%),但不会在声明中明说。相反,沃什可能在新闻发布会上表示,在决定进一步行动之前,FOMC将“仔细评估”即将公布的数据,或希望看到多份即将发布的通胀报告,或观察潜在通胀趋势如何演变。上述任何表述,都将暗示委员会希望多收集一段时间数据再行动。
高盛还补充,由于许多投资者已将11月初中期选举视为10月加息的政治障碍,阻止市场将10月加息设为“默认基线”并非难事。
三种情景与市场影响
高盛设置三种情景:基准情形(概率50%):仅加息一次(本次),2027年9月和12月各降息一次,终端利率为3.25%-3.5%;多次加息情形(概率35%):最终加息两至三次,终端利率更高;衰退情形(概率15%):经济下行,货币政策转向。
即便充分考虑多次加息情形尾部风险,高盛概率加权联邦基金利率预测仍远比当前市场定价更为鸽派。高盛同时将终端利率预测从此前3%-3.25%上调至3.25%-3.5%,并将2027年首次降息时间从6月推迟至9月。
花旗特别指出,近期WTI原油和美国平均汽油价格剧烈波动,为通胀前景和美联储政策路径增添额外复杂性。若能源价格持续偏高,可能动摇美联储对“通胀已走向目标”的判断,进而强化鹰派委员立场。
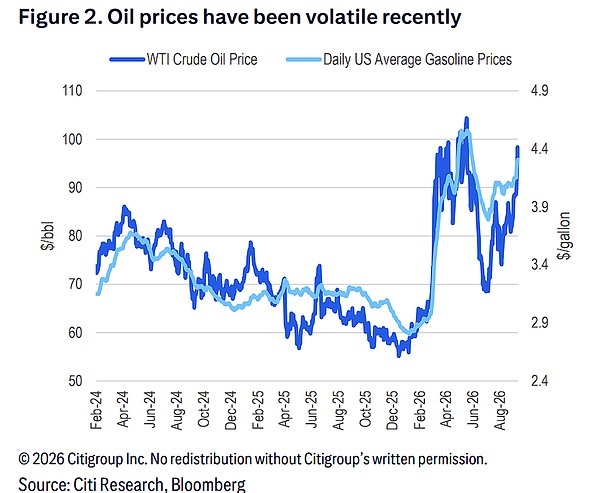
分析人士认为,今夜关键不是“加不加”,而是“加完之后说什么”。沃什的每一句话都将被市场用放大镜审视。对于比特币等风险资产而言,利率路径重新定价可能带来剧烈波动。