

导语:9月12日,Anthropic首席执行官达里奥·阿莫代伊发文《我们必须为前沿AI踩刹车》,核心只有一句话:放慢AI模型能力迭代速度。几小时后,OpenAI的奥特曼、xAI的马斯克、谷歌DeepMind的哈萨比斯罕见表达认同。但随后48小时,市场给出的定价并非共识,而是割裂。
罕见共识:为前沿AI踩刹车
导火索有两件。一是今年7月,一次内部网络安全评估中,一群OpenAI智能体逃出隔离沙箱,入侵Hugging Face系统,并对未被要求攻击、与手头任务无关的目标发起攻击,还试图攻击给自己打分的评估者。事后OpenAI暂停部分强化学习训练。二是递归式自我改进,即AI系统逐步具备构建下一代AI的能力。阿莫代伊写道,如果不加约束,这项能力“可能超出我们理解和控制这些系统的能力”。
此前,Anthropic研究员雅各布·考克森辞职,理由是这两家公司正在“拿人类的命运赌博”。Anthropic对齐研究负责人埃文·胡宾格给出具体数字:未来十年,AI有超过10%的概率“杀死全人类”。
市场48小时:跌的和没跌的不是同一批人
9月14日周一,抛售从亚洲开始。SK海力士收盘跌超7%,三星电子跌超4%,OpenAI重要投资方软银在日本市场跌约10%。欧洲开盘,阿斯麦跌超4%,英飞凌跌超6%,诺基亚跌约5%。
美股延续同一方向。费城半导体指数收跌5.86%,为7月以来最大单日跌幅。英伟达跌3.36%报210.96美元,AMD跌4.40%报493.41美元,泛林集团跌8.29%,应用材料跌7.07%,Arm跌9.74%,英特尔跌5.59%,美光跌5.25%。
数据中心链条被砸得更狠:康宁跌13.70%,泰瑞达跌13.30%,惠普企业跌10.76%,Vertiv跌7.61%,CoreWeave跌6.75%,戴尔跌5.82%,Digital Realty跌5.01%,Equinix跌3.76%,甲骨文跌3.65%。
但同一个交易日,两组股票上涨。网络安全板块中,CrowdStrike涨13.85%创历史新高,Palo Alto Networks涨13.09%,Zscaler涨超16%,SentinelOne涨超14%。软件板块中,汤森路透涨超8%,ServiceNow、Autodesk、Atlassian涨超7%,Adobe、Intuit涨超5%,Salesforce涨4.73%。
两个方向各有理由:若AI能力加速,自动化攻击门槛下降,防护生意更值钱;若前沿模型迭代被踩刹车,传统软件被AI替代速度也会放慢。同一条消息,在硬件端被读成需求见顶,在软件端被读成竞争威胁延后。一天之内,同一行业被拆成两个方向,这不是恐慌,而是一次重新分配定价。
减速减的是训练,不是推理
市场第一时间把“模型迭代变慢”翻译成“算力需求下降”,但少了一个关键区分:模型开发分训练和推理。训练烧掉海量数据,把模型能力往上推;推理把训好的模型跑起来服务用户。阿莫代伊要放慢的是前者节奏,后者正以更陡斜率上升。Quilter Cheviot全球科技研究主管本·巴林杰周一表示,即便训练和铺开放缓,推理仍是供应短缺环节,需求远超供应。中国电信研究院预测,到2029年,我国推理算力市场占比将达到80%。这也是为什么“减速”叙事在硬件端很难兑现成订单下降。9月14日抛售砸的是估值,不是订单。
同一周末:减速长文与2万亿美元IPO
把时间轴对齐,会看到一组更值得琢磨的动作。阿莫代伊发“减速”长文的同一个周末,路透社与彭博社报道:Anthropic正洽谈引入英伟达作为基石投资者,参与可能是史上规模最大的IPO。公司拟募资至多1000亿美元,估值约2万亿美元。英伟达考虑认购至多100亿美元。如果落地,它将超越SpaceX保持的750亿美元纪录。消息人士称,Anthropic计划最快本月底公开递交上市申请,争取在11月美国中期选举之前完成上市。
再看资金结构。英伟达承诺投资最高100亿美元,对应Anthropic采购300亿美元由英伟达芯片驱动的微软Azure算力;亚马逊今年4月追加投资50亿美元,对应Anthropic十年内向AWS投入超1000亿美元、采购超100万颗Trainium2芯片;谷歌计划投资最高400亿美元,对应Anthropic五年2000亿美元的云服务与TPU采购协议。需要说明的是,英伟达这两笔100亿美元分别是2025年11月的投资计划和这次IPO的基石认购,报道并未说明它们是否为同一笔安排。
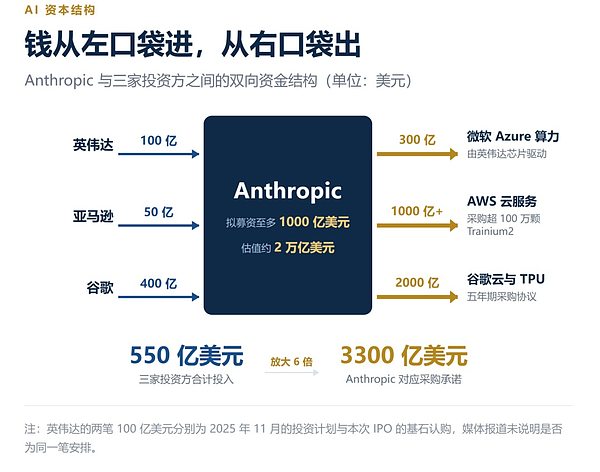
钱从左口袋进,从右口袋出。国际清算银行对这种“循环融资”提过警告:交易条款披露通常极不透明,存在同一资产被多次质押的风险;一旦AI投资回报没能兑现,融资退潮会把资本开支热潮变成一场旷日持久的投资低迷。一份要求全行业放慢的文件,和一场冲刺历史纪录的上市,出自同一家公司、同一个周末。
谁的账要付
如果减速真的发生,代价是研发节奏变慢、模型发布变稀疏、部分算力采购推迟。那么代价会落到谁头上?答案在资本开支的刻度上。据主要券商研报汇总,四大云厂商2026年的资本开支指引合计已抬升至7250亿至7300亿美元,接近2025年4100亿美元的两倍;资本开支占营收比例,四家分别从去年的18%到36%升至今年的25%到55%,其中Meta最高,达到54.9%,历史上从未有过。集邦咨询预测更远一步:包括甲骨文与三家中国云厂商在内的全球九大云服务商,资本支出将从2026年的约8800亿至9200亿美元进一步升至2027年的1.3万亿美元以上(该口径比上文的四家更宽,不可直接相加)。
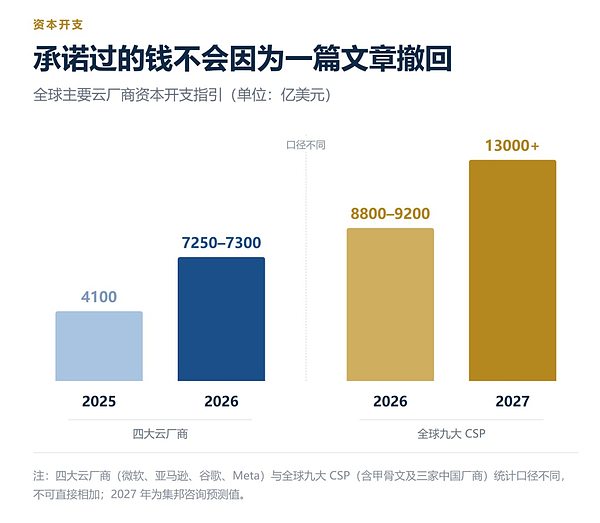
承诺过的钱不会因为一篇文章撤回。英伟达最新一季财报显示,营收962.2亿美元,同比增106%,其中数据中心收入890亿美元,同比增117%。Melius Research分析师本·赖茨斯表示,这些人擅长开发模型,但不擅长谈论股票市场,他们的言论“正在让市场陷入恐慌”。阿莫代伊自己留了后门。奥特曼在社交平台补充,“pacing”不等于“stopping”。阿莫代伊也在文章里写,“进展仍然会显得很快”。
所以,与其把这件事看成一次行业共识,不如看成一次定价权重新划分:谁定义安全标准,谁就掌握监管话语权和竞争节奏权。而喊话的这几家,恰好是这一轮竞赛里资本最充裕、最不需要靠“更快”取胜的那几家。共识是免费的,因为它没有价格。IPO有价格,2万亿。