

加密理想实验落幕:杠铃格局成型,行业集体走向同质化
导语:曾以「去中心化」「Web3」「可读可写可拥有」等愿景吸引无数从业者的加密理想主义实验,正在大规模走向终局。随着2026年关停与转型浪潮席卷全赛道,加密行业并未迎来乌托邦式数字世界,而是进入由投机需求与实体链接业务构成的杠铃式两极格局,中间地带的原生链上业务加速萎缩,企业产品布局高度同质化。
一、理想实验退潮:从比特币铭文到再质押
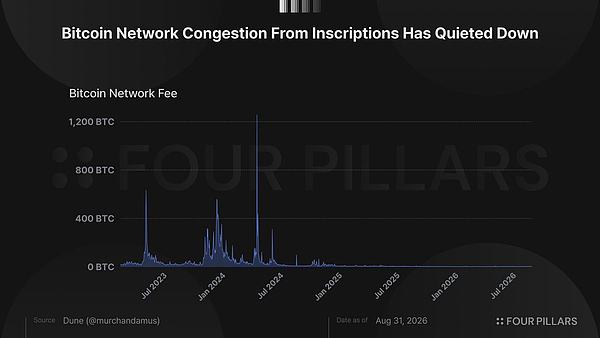
比特币生态率先降温。铭文、序数NFT与符文Runes一度借隔离见证、OP_RETURN存储数据,推高比特币网络手续费,但2025年后手续费回落,热度几乎可以忽略。头部序数NFT项目Ordinal Maxi Biz最高地板价达1.5枚比特币,近期成交仅约0.018枚;Magic Eden已于今年3月停止比特币NFT交易业务。
比特币二层网络同样惨淡。Taproot、BitVM等技术曾被视为在最强安全网络之上实现可编程与扩容的路径,多个项目获头部机构融资。但当前生态表现低迷,锁仓量最高的BOB锁仓总价值较峰值暴跌96.6%,仅剩924万美元;Corn、BEVM、Lorenzo完成转型,Botanix直接关停。
二、公链与基础设施:多数项目未找到PMF
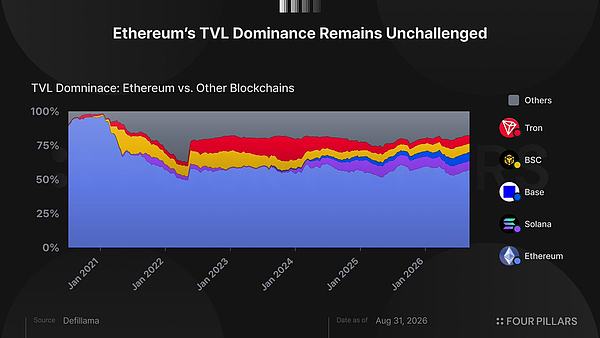
新兴L1与L2曾宣称在扩容、激励、安全与运营上全面超越以太坊,但多数沦为没有真实用户的「幽灵链」。除币安链、波场、Solana、Base等积累真实用户并跑通商业闭环外,其余公链难以从以太坊手中抢占可观份额。
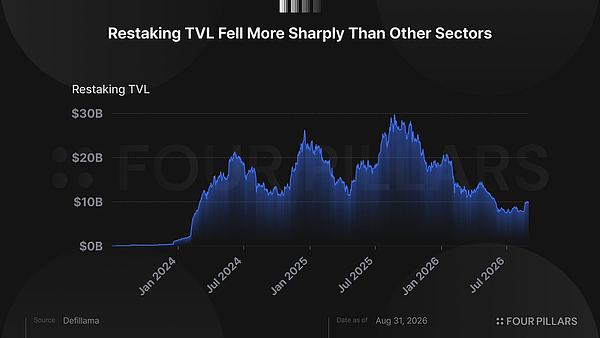
模块化区块链是2022-2023年最热基础设施赛道,数据可用层、共享排序器、Rollup即服务等层出不穷。设计理念并无错误,Arbitrum、Base、Robinhood Chain仍在运行,但当年多数高热度模块化创业公司已转型或倒闭。再质押赛道最高TVL接近300亿美元,如今回落至约80亿美元,EigenLayer转向AI代理方向EigenCloud,Symbiotic转向高性能公链,Karak转型抵押品交易平台。
三、算法稳定币、NFT与链游:集体折戟
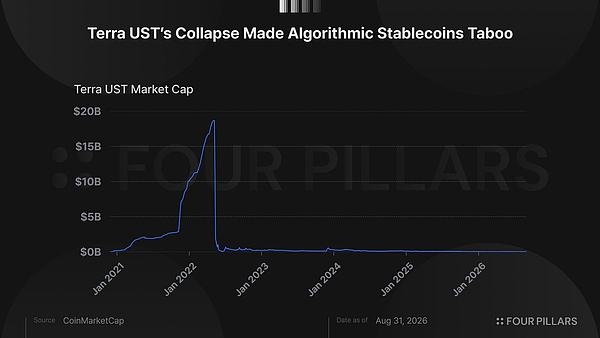
算法稳定币试图摆脱足额抵押,打造高资本效率的去中心化链上货币。Terra UST流通量最高突破180亿美元,后因外部攻击与机制缺陷归零,并拖垮整个Terra生态。FEI、IRON、ESD等同样失败,FRAX早期算法机制也转向法币抵押模式。
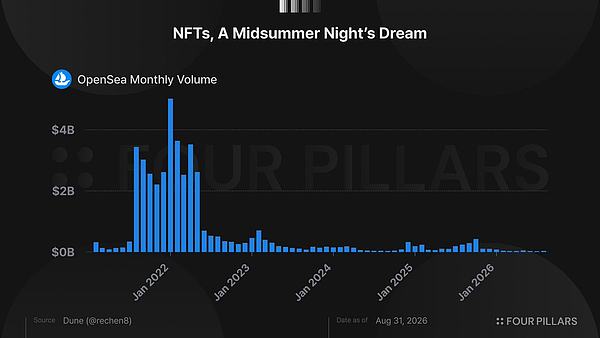
NFT与链游、元宇宙生态在短暂破圈后深度回调。CryptoPunks从125 ETH跌至32 ETH,BAYC从150 ETH跌至8 ETH,Pudgy Penguins从35 ETH跌至3.8 ETH,Azuki从30 ETH跌至0.8 ETH;OpenSea月交易额从峰值50亿美元萎缩至约3000万美元。Axie Infinity月活钱包从650万峰值降至不足10万,月手续费从1.038亿美元峰值降至不到5万美元。Sandbox土地NFT价格暴跌99%,StepN、Sweat热度快速退去,Star Atlas、Otherside等3A链游迟迟未上线。
四、去中心化社交与InfoFi降温
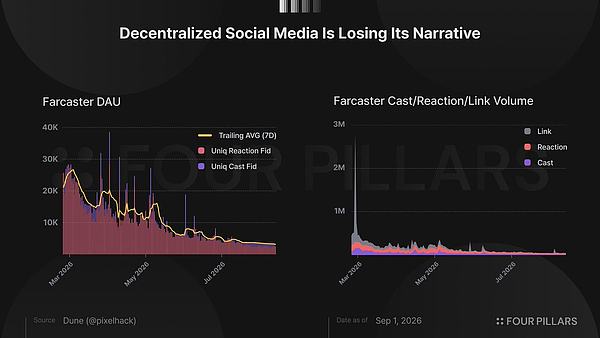
Farcaster、Lens、DeSo等去中心化社交项目承诺用户掌控社交图谱、无需许可与抗审查,但除去代币激励带来的短期用户,真实留存与活跃度大幅下滑。InfoFi由Kaito开创,将注意力、内容与经济奖励绑定,后因刷量套利与垃圾信息泛滥,在X平台关闭相关接口后,Kaito Yaps、Cookie DAO Snaps、Wallchain Quacks全部停运。
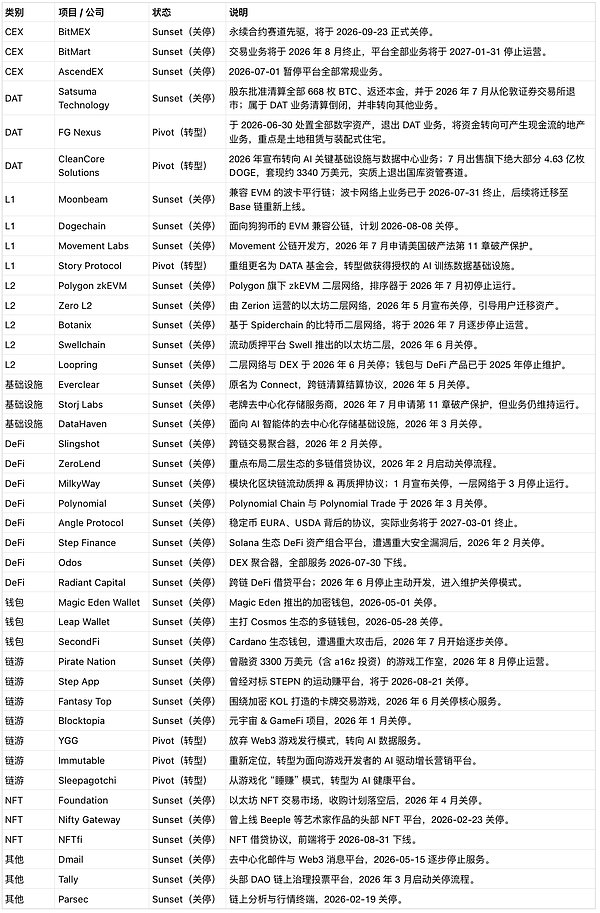
行业原本认为理想主义实验在2024-2025年已基本落幕,市场转向稳定币、资产代币化等更易跑通商业模式的赛道。但2026年,中心化交易所、数据工具、公链、L2、基础设施、DeFi、游戏、NFT几乎全赛道掀起关停与转型浪潮,老项目依靠剩余融资与业务惯性维持的阶段宣告结束。
五、杠铃格局:中间赛道衰落,两端逆势扩张
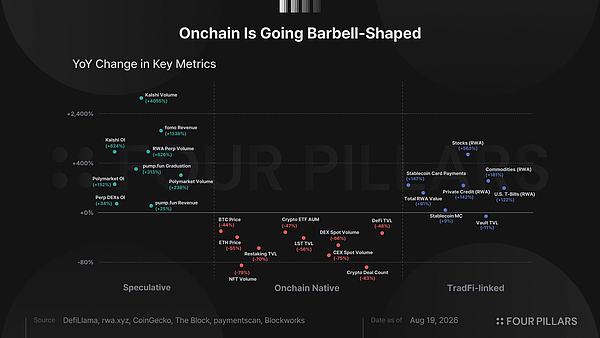
加密行业演变为两极分化的杠铃格局:一端承载投机诉求,另一端承接对接实体经济的稳健业务。中间地带风险收益特征模糊的原生链上业务数据惨淡,核心原因包括:多数产品缺失PMF;风险收益配比恶化,稳定币挖矿年化从15-20%降至5-10%都困难;AI能力提升令黑客攻击更频繁,本金风险削弱吸引力。用户要么转向RWA接受3-7%低风险收益,要么涌入Meme币、永续合约、预测市场博取超额回报。
六、投机端:Meme币、预测市场与永续DEX
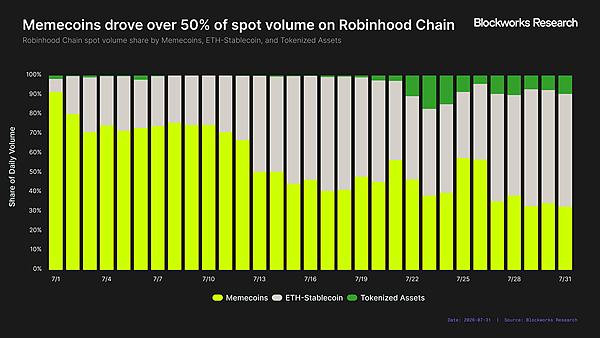
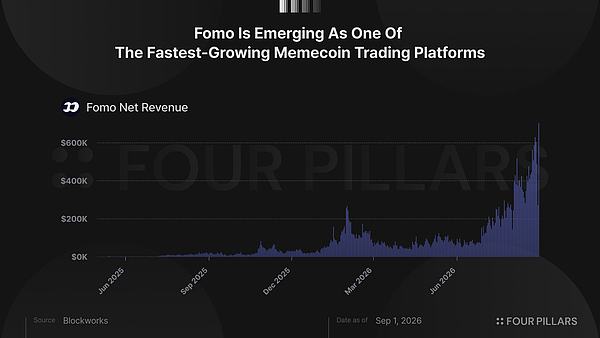
Meme币需求从狗狗币延续至今,DOGE、SHIB、BONK、PEPE、WIF、POPCAT、MEW、GOAT、FARTCOIN等不断轮动。2024年上线的shturl.c让一键发币成为现实,即便大盘波动,平台收入仍长期高位,2026年8-9月收入突破200万美元。Robinhood Chain最初定位RWA公链,但超过一半现货交易量由Meme币贡献。Fomo平台由dYdX前员工打造,支持苹果支付,日均收入突破40万美元。
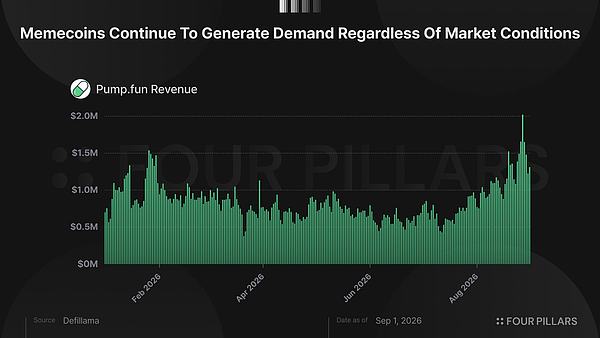
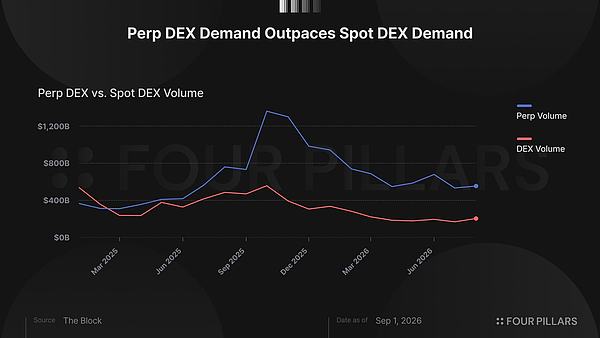
现货DEX交易量过去一年接近暴跌80%,但Meme发行平台收入韧性极强,近一个月收入从低点翻倍。完成「毕业」的代币占比从不足1%提升至3%以上。Meme币仍是部分链上最主要交易品类,超过ETH-稳定币与代币化资产。
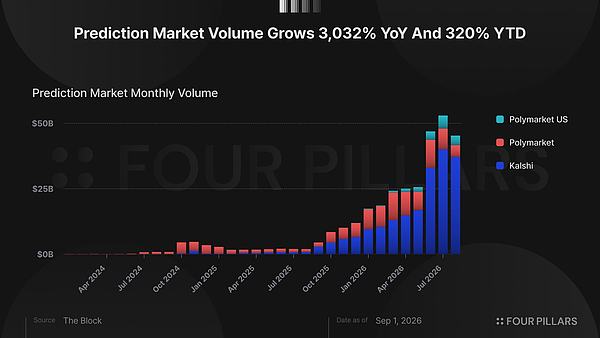
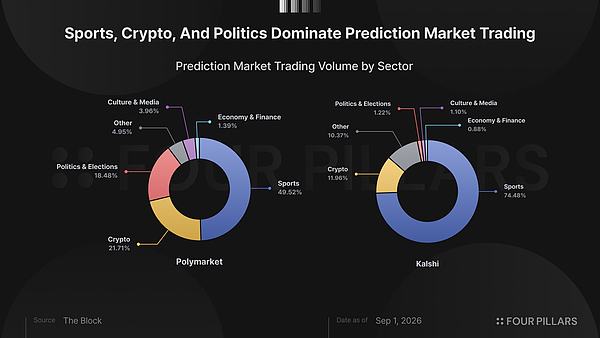
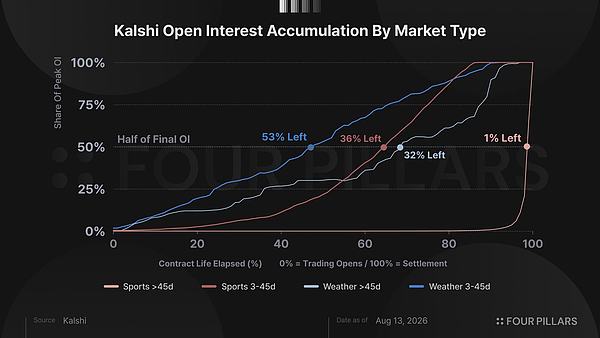
预测市场成为增长最快赛道之一:交易额同比暴涨3032%,年内涨幅320%。Kalshi估值从2019年75万美元升至2026年5月220亿美元,下一轮目标400亿美元;Polymarket估值从1858万美元升至150亿美元,新一轮目标超200亿美元。体育均为第一大品类,Kalshi体育占比达74.48%。天气合约偏向早期对冲,体育合约多临近到期才集中交易,投机属性明显。Polymarket中56.1%钱包地址从未与DEX交互,显示大量圈外用户以此接触区块链。
永续合约DEX抗跌性突出。Hyperliquid成功后,Lighter、Aster、Variational、Grvt、edgeX等接连上线,Jito、Jupiter、Ondo Finance也新增永续合约产品。RWA-Perps兴起,大宗商品、美股标的进入链上合约交易。永续合约概念起源于BitMEX,尽管BitMEX自身濒临关停,赛道仍持续扩张,Coinbase、Robinhood、Kalshi及新交所、CME均开始布局。
七、实体链接端:稳定币、RWA与资产金库稳健增长
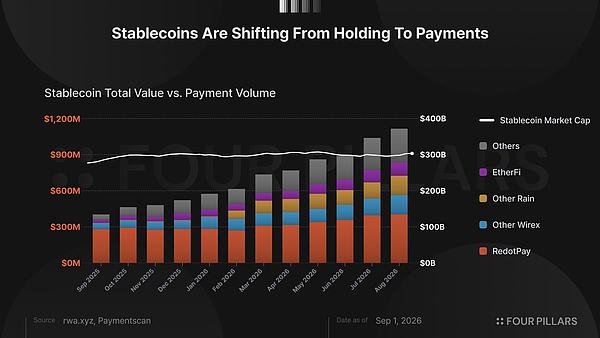
杠铃另一端是模式枯燥但发展稳健的赛道。面向原生链上项目的风投明显萎缩,但与实体经济结合的项目单轮融资越来越高,如Rain 2.5亿美元C轮、Airwallex 3.2亿美元H轮、Gauntlet 1.25亿美元、OpenFX 9400万美元。稳定币总供给过去一年仅增约11%,2025年10月后基本横盘,但支付场景爆发:RedotPay、KAST、EtherFi、Plasma One等加密支付卡月支付规模从2025年7月4.381亿美元增至2026年7月13.2亿美元,近乎翻三倍。
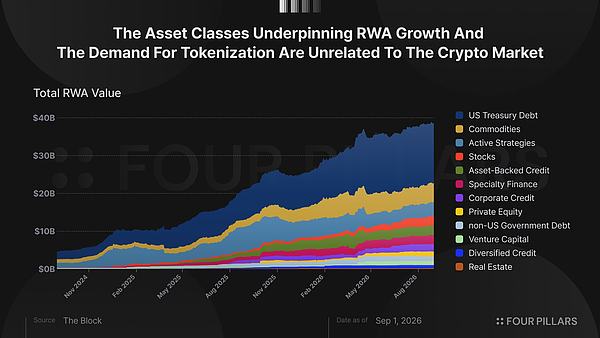
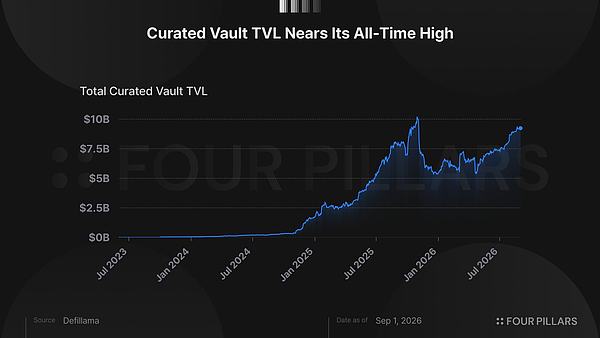
RWA在2025-2026年爆发,美债、货币基金、私人信贷、股票与股权等逐步上链,底层价值逻辑独立于加密行情。资产金库Vaults作为新一代链上资产管理模块受关注,将资金借贷给接受RWA抵押品的市场。截至8月28日,比特币价格较高点回落35%,精选金库TVL仅较历史高点低4%,走出独立行情。行业正从「资产发行上链」进入资产应用阶段。
八、企业布局趋同:抗周期赛道成必争之地
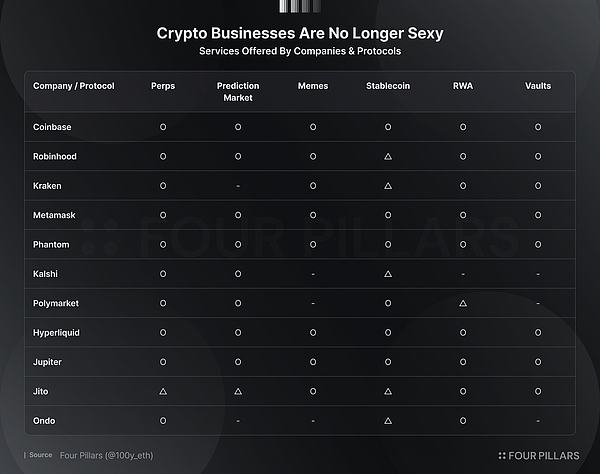
出身背景与初始定位不同的区块链企业,如今都在开发几乎相同的产品:永续合约、预测市场、Meme币交易、稳定币、RWA交易、资产金库。逻辑直白:只有少数赛道能抵御大盘波动并产生真实收入。原生链上项目并未彻底失败,EigenLayer仍有大量ETH参与再质押,MapleStory Universe等链游仍有亮眼数据,但行业整体已形成杠铃式格局。
结语:从消极视角看,加密行业只剩少数赛道具备成长潜力;从积极视角看,部分加密业务正走向成熟,找到属于自己的商业模式。理想主义者的数字世界尚未到来,但稳定币、RWA与链上结算等基础设施,正在把区块链推向新一代金融底层。