

导语:来源:Saifedean Ammous,《比特币本位》作者;编译:金色财经Claw。比特币挖矿的资本支出与电力消耗可能已经见顶。Saifedean Ammous 提出一个可检验假设:由于减半机制、挖矿经济学变化以及AI数据中心竞争,2024—2025年可能成为BTC挖矿电力消耗的历史峰值,2025年12月约190太瓦时的年化需求或已标记峰值。
核心假设:减半令挖矿增长门槛抬高
比特币每四年减半。若比特币市值预期四年增幅超过100%,即年化约18.92%,挖矿投入才倾向于继续增长;考虑到美元贬值和AI带来的机会成本,实际门槛更高。当矿工和持币者预期年涨幅低于该水平时,边际上会减少挖矿投资,资本支出和电力消耗随之收缩。
比特币价格增长率正随时间放缓。过去一年BTC下跌29%,过去两年年均涨16%,过去三年复合年增长率45%,过去四年42%,过去五年仅10%;六、七、八年分别为38%、35%和35%。五年期回报偏低,可能正在抑制挖矿投资。
周期奖励:本周期仅比上一周期高28%
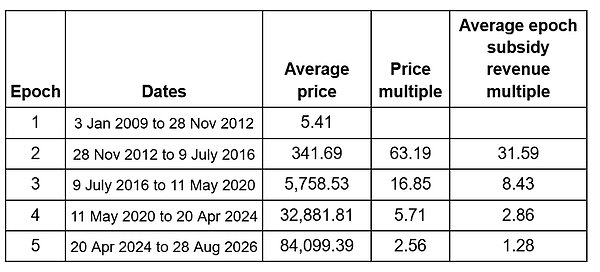
按每21万个区块为一个挖矿周期,美元区块奖励收入倍数随减半递减:第二周期是首周期的30多倍,第三周期是第二周期的8倍,第四是第三的2.86倍。当前第五周期已过28个月,区块奖励收入仅比上一周期高28%。这意味着,对认为美元年贬值超过7%的人而言,补贴未跑赢贬值;在6%贬值率下也仅勉强跑赢。
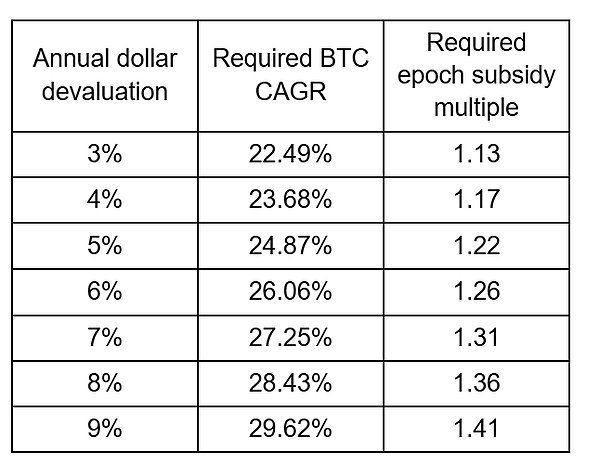
若美元贬值率不同,为激励挖矿投资增长所需的周期区块奖励收入倍数也不同。把四年美元贬值幅度与18.92%年门槛复合,再取一半,即可得到所需周期奖励倍数。
难度与奖励峰值:2024年3月14日或难超越
挖矿难度在2025年10月30日创历史新高后,305天仍未恢复或超越,为历史上第二长时期。最长一次为2011年8月至2012年7月,共用363天;第三长始于2021年5月,持续252天。本次特殊之处在于,并未伴随2011年94%暴跌或2021年中国禁止挖矿这类剧烈事件,BTC自2025年10月高点最大回撤仅54%。
2024年3月14日可能是比特币挖矿奖励价值峰值:当日价格73800美元,区块补贴6.25 BTC,144个区块补贴总额约6500万美元。减半后,本周期要持平需价格达147600美元,但最高仅126000美元。若下次减半前未触及147600美元,将是首个每日挖矿奖励未超上一周期高点的周期。第六周期需295200美元,第七周期需590400美元,第八周期需1180800美元,所需价格每四年翻倍。
电力消耗:剑桥数据显示2025年12月或为峰值
剑桥替代金融中心初步数据显示,2025年12月比特币挖矿年化电力需求约190太瓦时;此后剑桥比特币电力消耗指数大幅下降,2026年中估算值回落至约130太瓦时区间高位。若后续同类最佳估算持续升破190太瓦时,该具体论断将被证伪;但自12月以来的下降,与奖励收入放缓、难度长期低于前高、矿工可盈利消耗电力规模收缩相一致。
AI加速器抬高机会成本
AI已成为数据中心和电力需求主要来源。过去四年数据中心激增,比特币矿工找到另一条收入来源,挖矿基础设施正大规模转向AI数据中心。比特币挖矿的难度调整使其成为零和游戏,每四年奖励减半;AI数据中心则可能是正和游戏,生产率提升支撑持续需求。即便AI最终被证明存在泡沫,矿工回流,比特币挖矿终将在某个时点见顶。
交易手续费因素被略去。历史上手续费仅占矿工收入很小部分,且以比特币计价长期持平甚至下降。随着二层方案发展,手续费未必显著上升,总挖矿奖励可能永远不会超过上一周期水平。
影响:比特币或继续增长,挖矿规模或萎缩
若假设成立,对比特币本身并非问题。比特币供给仍按既定计划增长,需求可能继续增加。新时代可能是:比特币在增长,比特币挖矿规模在萎缩。挖矿规模缩小、盈利能力下降,可能促使更多持有者从挖矿转向直接买入比特币,对币价偏多;能源消耗争议消退,同样偏多。
可操作启示是:理解比特币价值主张者可直接买入比特币;拥有廉价电力和建设挖矿设施能力者,可转向AI数据中心。
结论
比特币挖矿曾拥有结构性顺风:每个周期区块奖励货币化收入增速远快于减半削减其比特币数量的速度。这股顺风已经消失。尽管本周期比特币均价上涨2.56倍,名义区块奖励收入仅比上一周期高28%,计入美元贬值后增幅接近于零。难度正经历历史上第二长未创新高,剑桥估算电力消耗已从2025年末候补峰值回落,AI正在抬高优质挖矿基础设施机会成本。比特币基本面意味着它可能继续增长,但比特币挖矿及其电力消耗,可能已经见顶。