

导语
现实世界资产(RWA)已成为加密行业最受关注的赛道之一。各类协议与生态争相上线新资产,并强调市场规模与资产数量。但报告指出,脱离使用场景的数字意义有限:若无人实际使用,大量RWA上线只会造成流动性碎片化。
Castle Labs在报告中以Mantle为例,讨论RWA如何从简单的资产代币化,走向具备实用性、可组合性与资本效率的链上生产性资本。
核心:竞争焦点从资产数量转向实用性
报告认为,代币化股票、国债、私募信贷、基金和大宗商品等资产上链已不再稀缺。Kraken、Robinhood、Crypto.com、xStocks、Backed、Securitize、Ondo、富兰克林邓普顿、贝莱德等机构与平台均在推出代币化资产服务。资产挂牌正变得相对简单,更难的问题是:这些资产上链后能否转化为高效运转的资本。
RWA只有提供传统金融产品不具备的增量价值,才可能大规模采用。报告重点讨论两大核心特性:可及性与可组合性。
可及性提升:链上资产规模持续扩大
历史上,资本获取机会受地域、监管、券商合作关系和最低投资门槛限制。数字资产已改变这一局面,稳定币是典型案例。代币化有望将类似变革带入国债、股票、ETF、IPO前份额等传统金融资产,推动资产向全球开放。纳斯达克也在探索全天候24/7交易。
在稳定币监管框架、市场结构提案、欧盟MiCA以及大型金融机构代币化试点推动下,RWA不再处于边缘位置。目前链上代币化资产规模已突破380亿美元。
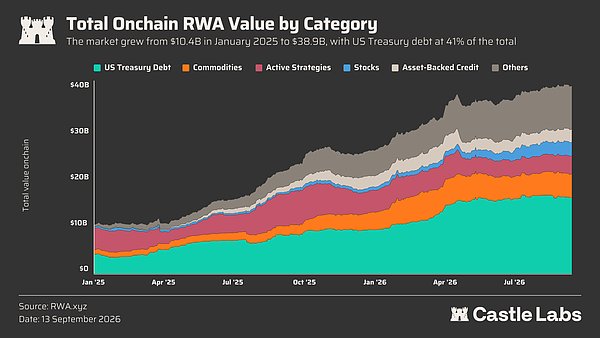
其中,美国国债规模超过159亿美元,大宗商品49亿美元,主动策略产品36亿美元,资产支持信贷25.6亿美元,股票25.2亿美元。用户已能在多条公链接触丰富RWA工具。报告指出,可及性问题正持续解决,下一阶段重心将转向资本效率与可组合性。
可组合性:从资产映射到生产性资本
全天候24/7交易很快将不再只是加密行业卖点,传统股票市场也会纳入类似架构。RWA不能只作为传统金融资产的数字化映射,必须进化为具备资本效率、可编程的资产。代币化降低了传统金融资产投资门槛,但若要发挥更大效用,还需嵌入现有链上生态。
可组合性有多种实现形式,包括资产在交易所、钱包和DeFi平台间自由转移,具备真实二级市场流动性,在保守风险参数下作为抵押品,围绕资产构建主动策略,以及预言机、托管和法律封装满足机构标准。
Mantle案例:以实用性搭建RWA生态
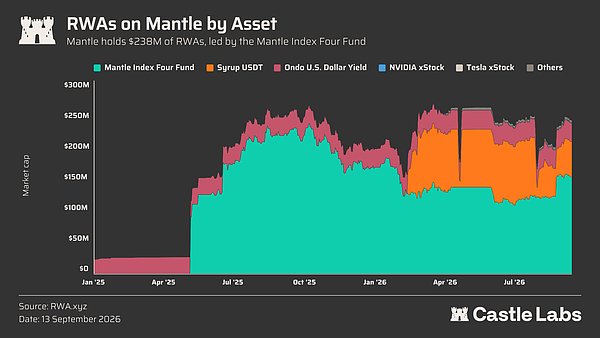
报告以Mantle为例分析RWA路线图。Mantle生态当前承载资产规模超2.25亿美元。其中,超过60%位于Mantle Index Four Fund,这是一款主动型RWA策略产品;21%为syrupUSDT,对应Maple市场的信贷与收益敞口;15%为Ondo USDY,对应代币化美国国债与美元收益敞口;2%为xStocks,对应代币化股票与ETF敞口。
Mantle的布局遵循分阶段思路:先搭建基础设施,包括出入金通道、服务商对接、代币化即服务平台和DEX;随后缓慢上线核心资产,保障流动性启动;基础稳定后,再增加资产丰富选择;当资产数量不再是瓶颈,重心转向交易执行质量、实用性与可组合性;配套就绪后,再推进用户获取与分发。
报告强调,这套顺序并非一成不变,用户拉新会贯穿全程,但存在最佳启动时点。生态尚不成熟时,高额奖励可能吸引刷取激励的用户,无法转化为真实使用者。
以xStocks上线为例,项目最先仅在Mantle原生DEX Fluxion上线10项资产,分阶段发行保证AMM深度。其次,依托xChange的原子化RFQ系统补足链上流动性,该模块是保障优质成交的关键,也是传统金融与机构投资者评估RWA时首要考量指标。
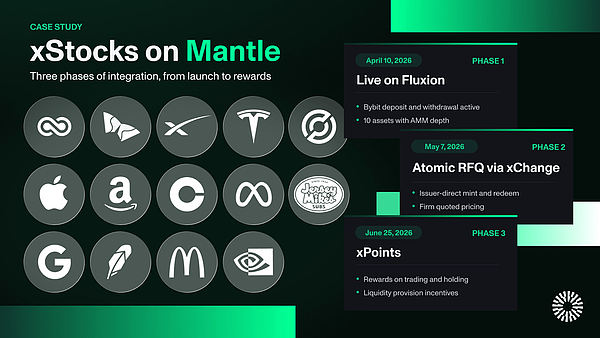
报告认为,RWA资产若想与传统金融同类资产竞争,必须拥有不相上下的交易成交能力,否则其他增值功能只是锦上添花。Mantle上xStocks推广最后一环自7月底上线,通过xPoints激励活动冷启动用户规模。
用户获取:分层运营与分发合作
不受限制地在链上交易各类资产具备巨大优势。为提升可及性与分发能力,Mantle与Bybit深度合作,面向该交易所用户开放产品。但若纳斯达克推出全天候交易,竞争重心将从资产可及性转向结算、流动性与可组合性。
报告将RWA用户分为三类:从未交易传统金融资产的加密用户、传统金融散户投资者、传统金融机构用户。不同生态侧重点会导致用户占比差异,差异化至关重要。
受产品属性影响,各类RWA资产持仓用户规模分化明显。Mantle Index Four Fund承载生态大部分链上RWA资产价值,但因面向机构,仅6个持仓地址。xStocks散户用户增长强劲,自3月上线以来资产规模突破440万美元。
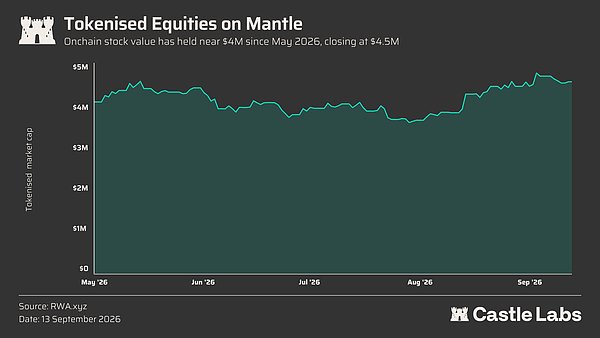
近几个月,散户用户拓展尤其是代币化股票业务成为核心工作。链上用户当前持仓规模最高的资产包括Agora aUSD、Ondo USDY、特斯拉xStock、CRCL xStock、英伟达xStock和Alphabet xStock。
除链上用户增长外,Mantle与Bybit的特殊合作关系也是关键。依托该合作,Mantle生态资产可接入Bybit分发网络,触达超4000万用户。Bybit新增支持xStocks旗下10个代币化股票的双资产产品,包含TSLAx、METAx、CRCLx和HOODx。双资产产品允许用户按目标价格买卖加密资产并赚取收益。
这体现Mantle以实用性为核心的思路:其生态内96%的RWA资产属于生息资产,其中超过一半为主动策略产品,25%为资产支持信贷,14%为美国国债。Mantle可实现代币化股票在中心化交易所流动性池、链上交易市场和DeFi之间自由流转。若代币化股票只能在单一应用查看持仓,它仅提供访问权限;一旦可转入DeFi或中心化交易所用于借贷、赚取收益,才转变为高效资本。
目前,上线热门股票是留住用户的简便方式,例如7月上线的SKHYX,以及近期IPO后上线的Jersey Mike股票。上线中型消费股可测试链上真实需求。除股票外,Openstock的IPO前资产金库首日存款中超过49%来自Mantle生态。Fluxion上线RWAlpha收益策略,成为Mantle首个支持用户通过代币化股票参与收益产品的交易平台。Mantle还加入由Paxos运营的全球美元网络,围绕合规稳定币USDG打造,USDG已登陆Mantle,与aUSD、USDe、USDY、USDT0并存。
结论:从资产上链到无国界资本流通
报告指出,代币化早期比拼资产上链能力,下一阶段价值将体现在如何让资产真正发挥效用。一套具备实用价值的RWA生态可同时创造两大价值:第一,为公链引入原本处于生态之外的流动性;第二,具备生产性的RWA能形成粘性流动性。资本可承载用途越多,留存粘性越强。
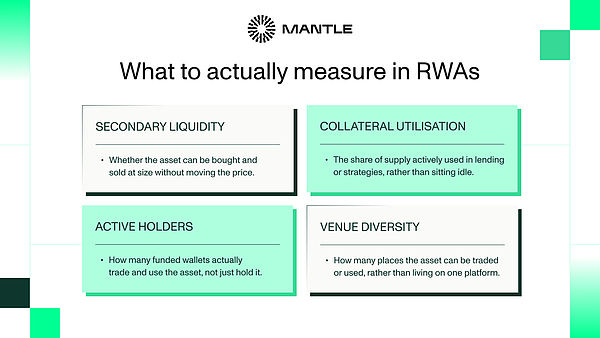
报告提出评估RWA生态质量的问题:用户能否在交易所、钱包与DeFi平台之间自由转移资产?资产是否具备真实二级市场流动性?在保守风险参数下能否作为抵押品?是否围绕资产搭建主动策略?预言机、托管和法律封装是否清晰到满足机构标准?
对普通用户而言,RWA技术栈需解决四大核心需求:可获取、可转移、具备流动性、可应用。可获取指用户能买到过去难以入手的资产;可转移指资产可脱离最初买入应用,自由划转、转入钱包、接入DeFi、跨平台使用;流动性指用户能以合理盘口深度和买卖价差完成开平仓;可应用指资产能纳入投资策略、与其他资产配对、产生收益或充当抵押品。
机构视角下,RWA诉求不同。机构已能买到大量资产,痛点在于分发、结算、流动性、报表、托管、合规以及对接加密原生市场需求。对机构的价值不只是更低准入成本,而是快速打入熟悉资产的市场,并打通资产发行与流动性、托管、跨链转移、DeFi应用。
报告总结,RWA的未来不再是单纯上新资产,而是把资产转化为具备生产能力的资本,最终实现无国界资本流通:资产可自由转移、结算、交易、抵押,并与链上其他金融体系深度融合。