

导语:DeFi借贷已经实现随用随取的抵押信贷,却仍未解决成本可预测性。借款人只能看到当下利率,无法预知持有债务3个月或6个月的实际成本;贷款人只能看到当前年化收益率,难以确认同一周期内的真实回报。本文基于Schema Research联合创始人Mike特约评论梳理指出,当DeFi借贷希望摆脱投机循环、服务主流商业资本融资时,必须建设专属利率衍生品市场。
浮动利率难题:DeFi缺少期限利率市场
很多DeFi策略赚一份利率、付另一份利率。用户存入资产,以此为抵押借贷,再把借来的资金投到别处。权益端收益等于存入资产收益加目标策略收益,再减去债务利息。仓位建立后,浮动借贷利率会持续改变最后的利息支出项。
池化借贷市场的设计初衷是满足即时流动性需求。资金汇集到公共储备池,借款人可随时入场,利率随资金利用率变动。Aave可变利率模型中,利用率低于最优值时利率曲线较平缓,超过最优利用率后曲线变得陡峭。当储备池资金紧张,更高利率会吸引流动性流入,同时抑制新增借贷。页面展示的利率只是池子当下水平,并不会对3个月、6个月周期的融资成本进行定价。
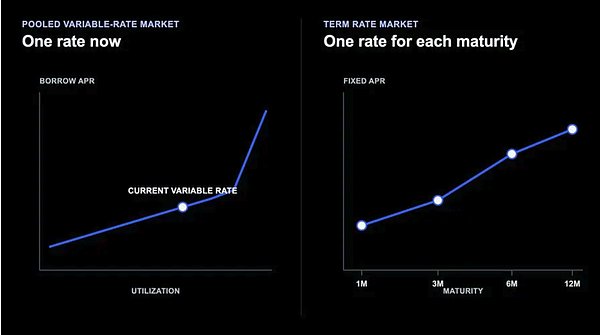
一家追求季度目标回报的基金,在确定仓位规模前需要明确资本成本。贷方同样面临收益端预算难题:他们能看到当下存款利率,但实际收益取决于整个持有周期内的平均利率。期限报价可以让借贷双方在开仓前判断利差空间是否足够。
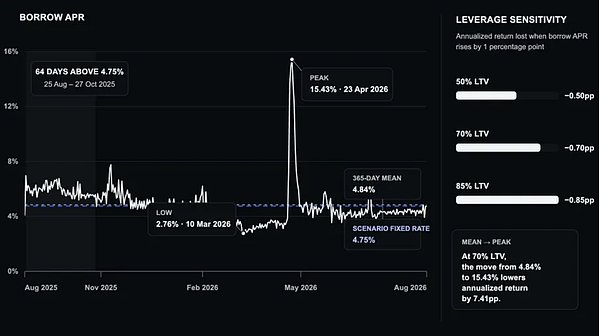
Aave利率走势说明,即期报价无法完成这项工作。在365天统计周期内,以太坊主网USDC借贷年化平均4.84%,区间波动2.76%至15.43%。样本中一次重大市场事件期间,利率从3月24日的3.15%飙升至4月23日的15.43%。如果某个策略在利率3.15%时建仓,后续却要按15.43%承担融资成本。
传统利率市场会把贷款本身和它的融资条款分离开。国际清算银行统计,场外利率衍生品日均成交规模达到7.9万亿美元,其中隔夜指数互换占5.1万亿美元。加密行业的永续合约资金费率市场已经证明,一笔链上持续产生的现金流,本身就可以被单独定价、单独交易。
两类利率市场,驱动因素完全不同
永续期货把持续现金流包装成可交易金融工具,是加密原生成熟的现金流标的,可以脱离底层仓位独立交易。Boros通过收益单元让未来现金流可交易:做多收益单元,支付固定年化利率、收取指定永续合约资金费率;做空收益单元,则收取固定利率、支付资金费率。该仓位采用保证金机制,按资金费率指数结算,不需要持有对应永续合约底层仓位。
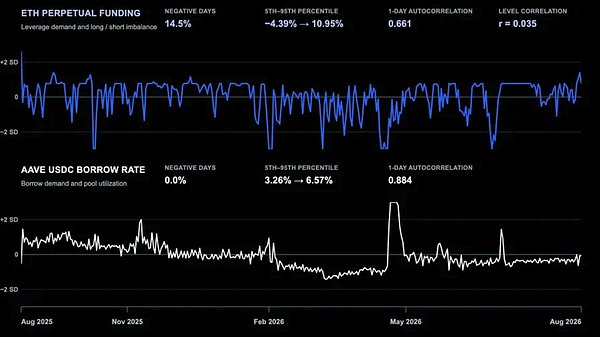
但永续资金费率和借贷利率不能互相替代。永续资金费率受多空持仓、永续合约与现货指数价差影响;货币市场借贷利率则受可用流动性、借贷需求、资金利用率、池子利率曲线共同作用。即便稳定币储备池资金充裕,猛烈多头行情依旧会推高资金费率;反过来,即便永续合约多空均衡,大额稳定币借贷也可以把池子利用率推过拐点。
在同一365天统计周期中,二者表现差异明显。Hyperliquid ETH资金费率年化均值6.13%,14.5%的天数为负,5至95百分位区间为-4.39%至10.95%。而Aave USDC借贷利率始终为正,对应百分位区间3.26%至6.57%。资金费率一日自相关系数0.661,借贷利率为0.884;二者水平相关系数仅0.035。
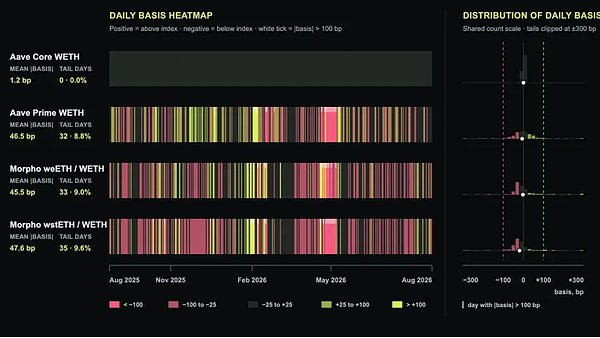
基差还存在平台差异性。币安的资金费率互换并不按照Hyperliquid的资金费率指数结算。借贷市场同样存在池子层面基差。对比Aave核心WETH、Aave Prime WETH,以及采样的Morpho weETH/WETH、wstETH/WETH市场,平均绝对基差达到46至49个基点;约9%的天数基差超过100个基点,极端值甚至突破500个基点。
谁会交易借贷利率?
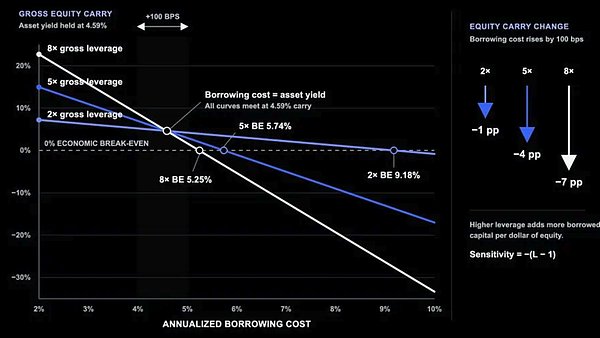
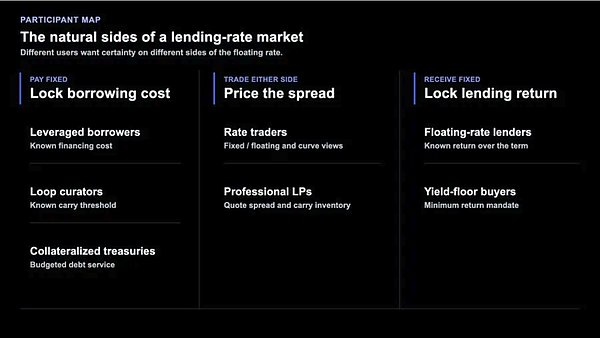
最直观的固定利率买方是杠杆借款人。循环策略管理人、delta中性基差交易组合、用ETH抵押借入稳定币的国库,都属于借贷利率空头:融资利率上涨会侵蚀收益。通过支付固定利率、收取浮动指数收益,可以把不断变动的融资成本转化为特定期限内确定的成本门槛。
利率走高既可能来自池子状态改变,也可能来自利率曲线参数变化。协议被攻击、脱锚、清算潮、大额存款撤出、储备池冻结、预言机故障、激励到期,都可能抽干可用流动性,或催生紧急借贷需求。基金管理人在2倍杠杆和8倍杠杆之间做选择时,必须对融资成本做出假设。如果开仓后融资成本可以波动数百个基点,管理人只能保守设置仓位规模,预留闲置资金用于平仓,或接受目标回报十分脆弱的现实。
贷方则是天然的反向交易对手。收取固定利率、支付存款浮动指数,可以把不确定的放贷收益锁定一个期限收益下限。基金管理人就可以依据已经成交的利率确定目标回报,同时依旧充分披露信贷、流动性、协议相关风险。资产配置管理人还可以在一篮子借贷平台、抵押品类、激励计划组合上使用同类工具,不需要挪动每一笔底层贷款本金,就可以调整融资成本或收益端。
利率做市商承接借款方想要付固定、贷款方想要收固定之间的供需失衡。当交易者预判未来实际浮动利率会低于当前报价,就会选择收取固定;预判浮动利率持续走高,则选择支付固定。还可以利用同类仓位表达不同借贷平台、不同到期日之间的利率价差。做市商双边挂单,赚取买卖价差,在对冲订单到来前持有剩余利率风险敞口。
到期期限本身是一个协作难题。项目运营资金可能只需要1个月,策略杠杆需要一个季度,国库配置需要6至12个月。过多到期时间点会拆分流动性;只设置单一到期日,又会迫使用户在不合适的时间滚动续作。早期市场应当选用少量重复出现的到期时间,匹配市场主流资金分配周期。
DeFi当前实现固定利率的多类方案
DeFi通过几类不同交易路径实现固定利率:原生发放定期贷款、拍卖本金、将到期收益权利代币化、浮动指数互换。每一种方式锁定的现金流不同,同时伴随不同组合的信贷、抵押品、保证金、流动性、滚动续作风险。
早期点对点借贷撮合系统很难匹配借贷双方。共享资金池解决了协作难题,实现随时进出。现有固定利率设计的目标,是在保留池化市场带来的流动性与可组合性基础上,增加期限定价能力。Morpho推出的Midnight模块,构建隔离的固定利率、固定到期信贷市场。贷方买入信贷单元,借方卖出债务单元,每一个单元对应到期时的一份贷款代币。挂单方提交已签名报价,吃单方在链上完成成交。Tenor在此基础上增加市价单、限价单执行能力,还支持在Midnight固定利率市场和可变利率市场之间迁移资金。本金进入信贷仓位,抵押品、清算、坏账风险都留在该市场内部。
Term Finance最初通过密封投标、统一价格拍卖模式撮合超额抵押的定期回购。成交的借贷双方同步清算,抵押品被锁定至回购到期,贷方拿到到期可赎回的Term Repo代币。Term V2新增订单簿市场,支持外部资金参与成交,挂单资金在订单匹配前依旧可以产生收益。到期时间依旧会分割流动性,并且会让还款、再融资压力集中在到期节点。
到期代币模式锁定未来收益索取权的买入收益率。Pendle把生息资产拆成本金代币和收益代币。TermMax使用固定利率代币和配套X代币,另外用杠杆代币记录抵押与债务。底层资产必须进入代币化结构,流动性被分散到不同资产、不同到期时间。利率互换模式则让本金继续留在原来的借贷平台。一笔借贷利率互换按匹配名义本金,交换实际存款或借贷指数与固定现金流。贷款、存款依旧保留在原借贷市场,额外新增保证金账户、结算流程与基差敞口。如果成交后贷款规模、到期时间发生变动,互换两端就会出现错配。
锁定利率并不能分散底层信贷风险。在定期信贷、到期代币架构中,本金或赎回权利依旧暴露在托管、发行该资产的平台合约、抵押品规则、坏账机制之下。利率互换模式下,存款、债务依旧留在选定借贷平台,额外增加一份保证金衍生品敞口。架构决定信贷、协议风险存放位置,但无法消除风险本身。
XCCY:可预测收益的基础设施
XCCY的利率互换产品并不生成或汇集底层贷款本金。用户继续在自己选定平台持有借贷仓位;vAMM对利率进行定价,抵押引擎统一管理保证金与结算。正因为互换与本金互相独立,它可以和浮动存款、浮动债务打包,生成合成固定利率产品。LockYield把浮动存款叠加利率互换,生成固定收益仓位;LockBorrow把浮动债务叠加反向互换,锁定固定融资成本。
总结来看,定期信贷是给新增本金设置条款;到期代币锁定一份赎回权利的买入收益率;利率互换则是改变已经存在的存款、债务对应的利率。
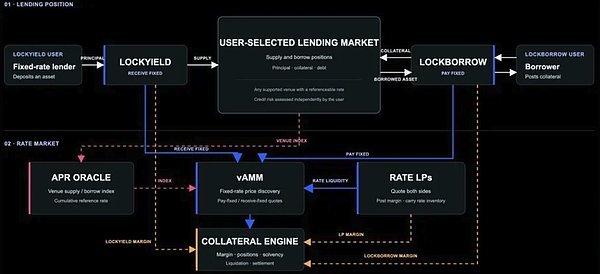
XCCY将借贷仓位和利率对冲工具解耦。APY预言机记录对接平台累计存款或借贷利率;vAMM负责发现固定利率;抵押引擎作为交易所风险与结算层,托管保证金、记录仓位、校验偿付能力、执行清算、对到期互换进行结算。直接利率流动性提供者向各个到期资金池分配保证金,提供报价区间,以此提供市场库存。成交发生在报价区间内部时,LP会积累反向的固定、浮动敞口,同时赚取交易手续费。他们的保证金用于承担利率市场风险,并不会为底层参考贷款提供资金。
案例一:固定利率sUSDe循环杠杆策略
2026年4月19日,Aave的sUSDe/USDe循环策略入场利差为正。原生sUSDe收益率3.88%,USDe可变借贷利率2.92%。8倍总敞口之下,不计交易成本,配置方权益的预期年化回报为10.61%。但这个计算高度依赖未来每一次USDe利率更新。
初始权益本金100万美元。反复借贷再存入,构建800万美元sUSDe抵押品,对应700万美元USDe债务。债务占比87.5%;池子最大LTV为90%,清算阈值92%,抵押品价格波动、债务利息累积的容错空间很小。
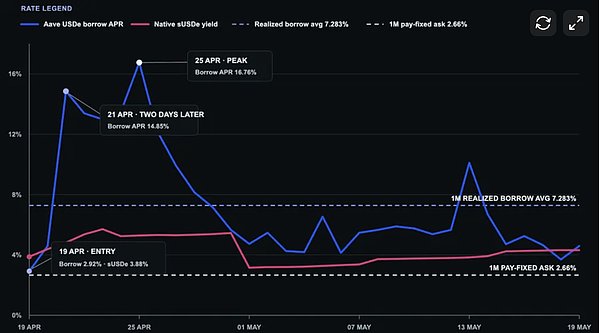
仅仅两天之后,USDe借贷利率就超过资产收益率。4月21日日度利率达到14.85%,4月25日峰值16.76%。截至5月19日的这一个月周期,USDe借贷实际平均利率7.3%;同期sUSDe原生平均收益率4.3%。
浮动利率版本中,800万sUSDe资产带来收益28036美元;700万USDe债务利息支出41902美元。30天净收益为负13866美元,对应原始100万权益,简单年化回报为负16.87%。固定利率情景中,入场时期限曲线可拿到2.76%的一月综合借贷利率。资产端沿用真实实现的4.26% sUSDe收益。融资成本降至15900美元,净收益12136美元,权益简单年化回报14.77%。
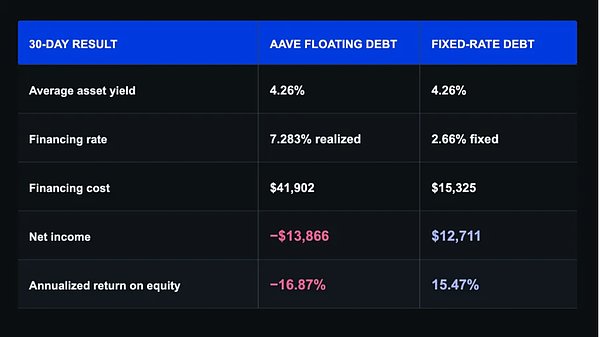
两种融资选择,30天结果相差26002美元,等价于700万债务承担30天4.5194个百分点的利率差。8倍敞口之下,借贷利率每变动100个基点,权益年化回报就会变动7个百分点。两种版本入场时利差都为正,浮动版本却因为池子利用率重定价,直接吃掉全部利差。
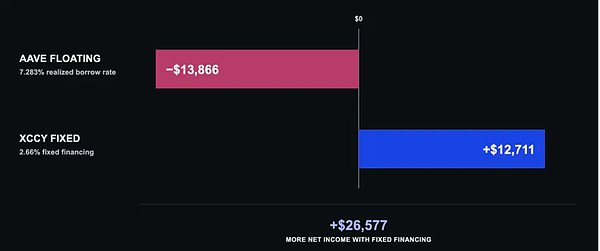
LockBorrow会把Aave债务和一份收取浮动借贷指数、支付固定利率的同名义本金互换绑定。指数、期限、名义本金匹配时,互换浮动收入就可以抵消Aave债务的浮动利息。配置方在投入资本之前,就可以基于确定的融资成本设定循环策略仓位规模。
案例二:利率回归正常前锁定收益
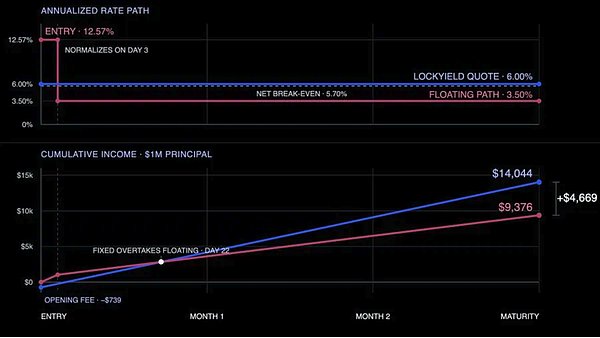
2026年8月25日,Aave存款收益率一度冲高至12.57%,资金利用率99.98%;同一天晚些时候,Aavescan显示收益率回落至3.78%,利用率92.41%。Aave30天平均3.55%,1年平均3.56%。假设有一笔100万美元配置,持有90天。
浮动情景假设:前3天维持12.57%,剩余87天为3.50%。按90/365简单计息,平均年化3.80%,总收益9376美元。固定利率情景假设LockYield成交在6.00%,年化开仓手续费0.30%。合约预留740美元手续费缓冲,实际参与互换的本金为999260美元。固定端累计收益14784美元;名义本金手续费739美元,结算时返还未使用缓冲余额0.55美元。到期兑付总金额1014044美元。
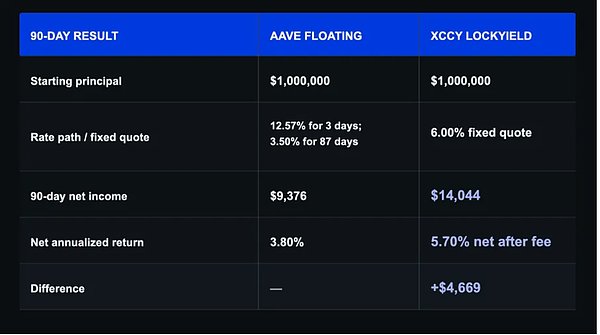
净收益14044美元,原始本金简单年化5.70%,相比浮动模拟情景多出4669美元。浮动存款想要拿到扣完手续费之后同等净收益,整个90天周期平均收益率必须达到5.70%。本情景只隔离利率收益风险。6%报价、三日冲高回落路径均为模型假设,实际需要看池子可成交报价。计算没有计入交易成本,以及保证金互换带来的各类风险:市场深度不足、清算、指数基差风险。
有效借贷利率市场需要具备什么条件
结算的起点,是定义清晰的参考指数。必须明确交易平台、资金池、资产标的,互换参考的是存款利率还是借贷利率;并且指数必须可以完整记录从成交到到期的累计数值。互换的名义本金、期限,应当尽可能匹配底层仓位。如果成交之后偿还债务、新增借贷、提取存款,就会造成部分敞口无法对冲。
流动性应当集中在少数到期时间,匹配主流资金配置周期。到期时间过多会分割做市商库存;到期过少又会迫使用户在不合适的时间滚动续作。只有借贷双方的需求反复集中在同一批到期合约,期限曲线才有实际使用价值。固定利率报价还需要愿意承担利率风险的资本。做市商需要对预期浮动利率、指数基差、逆向选择、盯市波动、保证金成本综合定价;买卖价差必须足够补偿他们持有敞口直至到期的风险。
在用户与LP投入资本前,必须充分认知保证金、结算层的智能合约风险、合约升级风险。市场质量可以通过这些指标观察:各个到期日可成交规模、买卖价差、指定名义本金下滑点、对标底层贷款的基差、已到期合约结算记录。
结语
借贷利率衍生品并不会取代池化信贷,而是为已经存在的各类风险敞口增加一套可交易的期限价格。对于资金配置者来说,决策就从预测未来每一次利率更新,转变为对比前置固定报价,评估策略剩余各类风险。XCCY通过独立的指数层、执行层、保证金层,在以太坊借贷生态落地这套架构。它的发展好坏,可以通过几个指标衡量:不同到期合约的可成交深度、持续成交订单流、已完成结算的仓位数量。